
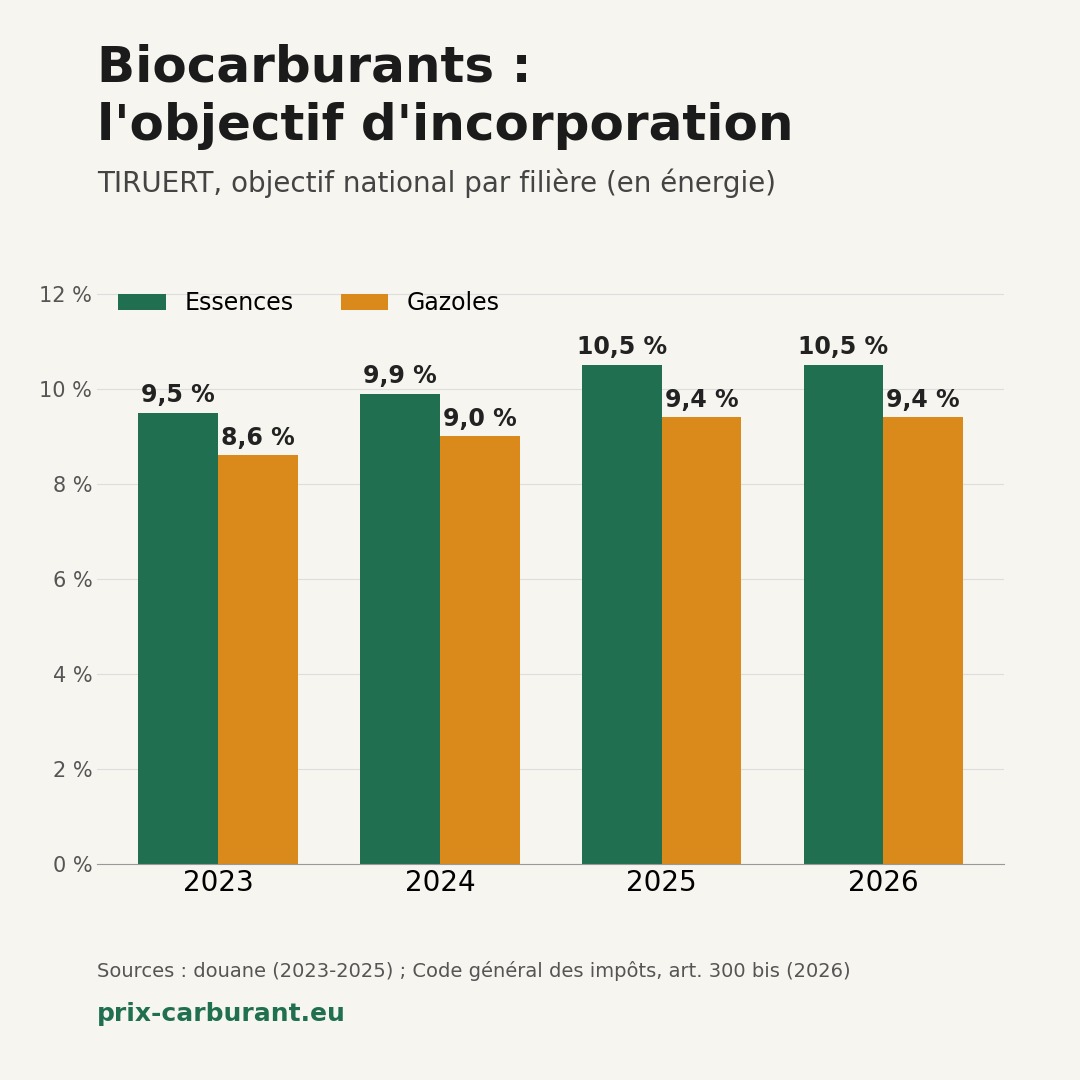
En France, aucun distributeur n'a l'obligation de vendre un carburant contenant tel pourcentage de biocarburants : l'incorporation est encouragée par une taxe, la TIRUERT, qui devient nulle lorsque l'objectif fixé par la loi est atteint. Le Gouvernement chiffre le surcoût lié à cette incorporation à 4,2 centimes par litre pour l'essence et 3,6 centimes pour le gazole en 2024.
TIRIB, TIRUERT : un même dispositif sous trois noms
Le ministère de la Transition écologique rappelle que la TIRUERT (taxe incitative relative à l'utilisation d'énergie renouvelable dans le transport) est la dénomination en vigueur depuis le 1er janvier 2022. Elle a remplacé la TIRIB (taxe incitative relative à l'incorporation de biocarburants), qui remplaçait elle-même la « TGAP carburants » depuis le 1er janvier 2019. Les trois noms désignent donc la même obligation incitative, appliquée aux carburants mis à la consommation.
Comment fonctionne la TIRUERT
La taxe figurait à l'article 266 quindecies du code des douanes. Depuis le 31 mars 2026, elle est codifiée à l'article 300 bis du Code général des impôts, à la suite de l'ordonnance n° 2025-1247 du 17 décembre 2025. La version de cet article actuellement en vigueur court du 31 mars 2026 au 1er janvier 2027. Elle n'est pas applicable en Guadeloupe, en Guyane, en Martinique, à La Réunion ni à Mayotte. Ses redevables sont les mêmes que ceux de l'accise sur les énergies (ex-TICPE) : les metteurs à la consommation de carburants en sortie d'entrepôt fiscal, après une circulation intracommunautaire ou une importation. Le fait générateur est la mise à la consommation des essences et des gazoles destinés à servir de carburant.
Le calcul se fait séparément pour la filière essences et la filière gazoles :
- chaque filière dispose d'un objectif d'incorporation, réévalué à la hausse chaque année en loi de finances pour suivre l'obligation européenne ;
- la taxe est égale à l'assiette (le volume mis à la consommation) multipliée par le tarif, puis par l'écart entre l'objectif et la proportion d'énergie renouvelable incorporée ;
- cette proportion est mesurée en énergie (pouvoir calorifique inférieur), et non en volume ;
- lorsque la proportion atteint ou dépasse l'objectif, la taxe est nulle ;
- le tarif fixé par la loi est de 140 €/hL pour les essences et les gazoles ;
- la déclaration et le paiement ont lieu au plus tard le 10 avril de l'année suivante.
Les objectifs d'incorporation en vigueur
Les objectifs de 2023 à 2025 sont ceux publiés par la douane. Pour 2026, le texte en vigueur à l'article 300 bis du Code général des impôts fixe les mêmes pourcentages qu'en 2025 :
| Filière | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Essences | 9,50 % | 9,90 % | 10,50 % | 10,50 % |
| Gazoles | 8,60 % | 9,00 % | 9,40 % | 9,40 % |
Tous les biocarburants ne comptent pas, et la loi plafonne certaines matières premières. Pour les essences comme pour les gazoles, les cultures destinées à l'alimentation humaine ou animale ne sont prises en compte que jusqu'à 7 %, avec 0 % pour le palme et le soja. Les graisses et huiles usagées sont plafonnées à 1,1 % pour les essences et à 1,2 % pour les gazoles. Les produits issus de la biomasse doivent aussi respecter les critères de durabilité de la directive européenne sur les énergies renouvelables.
Certaines énergies comptent davantage : le texte applique un coefficient de ×2 aux matières premières avancées, aux graisses et huiles usagées et à l'hydrogène renouvelable (dans la limite de seuils qu'il fixe), et de ×4 à l'électricité d'origine renouvelable fournie par des bornes de recharge ouvertes au public que le redevable exploite.
Le texte prévoit une soupape en cas de crise : lorsqu'une pénurie impose de puiser dans les stocks stratégiques et que l'incorporation aggrave les difficultés d'approvisionnement, le ministre chargé du budget peut exclure de l'assiette les volumes concernés pendant 30 jours, renouvelables.
Selon le Sénat, ces objectifs ont été relevés progressivement depuis 2014 et atteints par l'ensemble des filières, sauf en 2022 en raison de la crise énergétique.
Quel poids dans le prix à la pompe
Le Gouvernement a chiffré le surcoût lié à l'incorporation des biocarburants dans sa réponse du 5 février 2026 à une question du sénateur Hervé Maurey sur les marges des distributeurs :
- essence : de 3,5 c€/L en 2019 à 4,2 c€/L en 2024, soit +20 % ;
- gazole : de 2 c€/L en 2019 à 3,6 c€/L en 2024, soit +80 %.
Le ministère cite ces surcoûts parmi les facteurs expliquant la hausse de la marge brute des distributeurs, au même titre que l'inflation des charges d'exploitation (+2,6 % en moyenne entre 2019 et 2024) et l'impact des certificats d'économies d'énergie (+3 c€/L entre 2019 et 2024). Il ne rapporte pas ces montants au prix affiché à la pompe : la réponse donne des surcoûts en centimes par litre, pas une part en pourcentage du prix. Pour replacer ces centimes dans le prix total, consultez notre analyse sur la composition du prix des carburants et notre article sur la réponse du Gouvernement sur les marges.
Pour comprendre ce que contiennent le gazole B10 et le HVO, voir notre article sur leurs différences et leurs prix.
L'Iricc, appelée à remplacer la TIRUERT
Un nouveau mécanisme, l'Iricc (incitation à la réduction de l'intensité carbone des carburants), doit succéder à la TIRUERT. Il vise à transposer en partie la directive européenne RED III. La douane rappelle l'objectif européen de 29,5 % d'énergies renouvelables dans les transports en 2030. Le Sénat précise que l'Iricc sera un dispositif non fiscal, fondé sur des échanges de certificats : les fournisseurs devront détenir des certificats à hauteur de leurs obligations de réduction d'intensité carbone. Contrairement à la TIRUERT, qui ne vise que les carburants routiers, l'Iricc couvrira aussi les carburants maritimes, fluviaux et aériens, le GNV et le GPL, selon la presse spécialisée.
Le calendrier a glissé. L'Iricc devait s'appliquer au 1er janvier 2026, mais la TIRUERT a été prolongée jusqu'au 31 décembre 2026, l'Iricc étant désormais prévue au 1er janvier 2027. Le dispositif figure à l'article 42 du projet de loi portant diverses dispositions d'adaptation au droit de l'Union européenne (Ddadue), adopté par le Sénat le 18 février 2026. Dans une réponse publiée le 11 juin 2026, le ministère indiquait que le texte devait être prochainement examiné par l'Assemblée nationale.
La TIRUERT continue d'évoluer en attendant. Le décret n° 2026-703 du 30 juillet 2026 modifie le décret du 7 juin 2019 pour intégrer l'hydrogène éligible, avec de nouvelles règles de traçabilité applicables depuis le 1er août 2026 (COGEP). Pour l'aviation, l'obligation nationale d'incorporation a été supprimée au 1er janvier 2025 : les fournisseurs de carburéacteur relèvent désormais du règlement européen ReFuelEU Aviation (douane).
Sources
- Douane : TIRUERT, taxe incitative relative à l'utilisation de l'énergie renouvelable dans les transports
- Légifrance : Code général des impôts, article 300 bis (taxe incitative relative à l'utilisation d'énergie renouvelable dans les transports)
- Ministère de la Transition écologique : Fiscalité des énergies
- Sénat : réponse du 5 février 2026 sur la part des marges brutes des distributeurs
- Sénat : réponse du 11 juin 2026 sur l'égalité d'accès aux biocarburants
- Sénat : rapport sur le projet de loi Ddadue (article 42, Iricc)
- COGEP : Taxe sur les énergies renouvelables dans les transports, du nouveau