
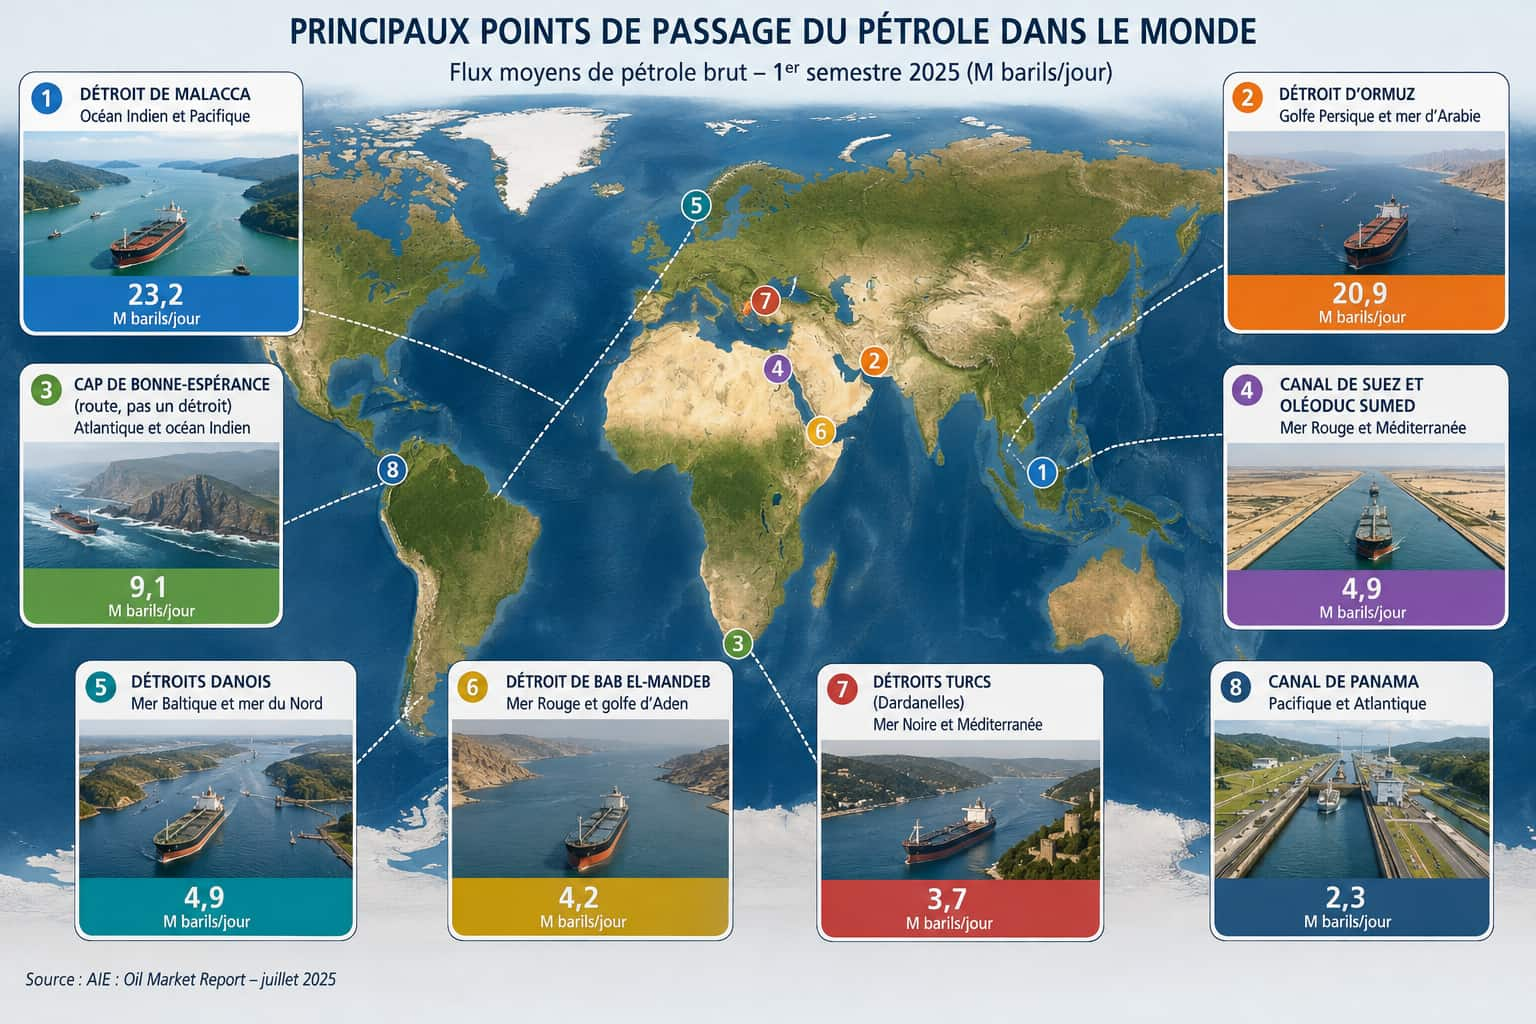
Cerca de 80 milhões de barris de petróleo circulam todos os dias por mar, e uma grande parte atravessa um punhado de passagens estreitas chamadas pontos de estrangulamento. O estreito de Ormuz é o mais sensível: antes da guerra de 2026, por ele passavam 20,9 milhões de barris por dia, um quarto do petróleo transportado por via marítima e o equivalente a 20% do consumo mundial. No segundo trimestre de 2026, passavam apenas 4,9 milhões, segundo a Agência de Informação de Energia dos Estados Unidos (EIA). Este quase encerramento provocou a maior perturbação do abastecimento petrolífero da história, segundo a Agência Internacional de Energia (AIE).
O que é um ponto de estrangulamento petrolífero?
Um ponto de estrangulamento (chokepoint em inglês) é um canal estreito situado numa grande rota marítima, pelo qual transitam importantes volumes de petróleo e de gás natural liquefeito. Segundo a EIA, o bloqueio de uma destas passagens, mesmo temporário, pode provocar atrasos de abastecimento significativos e encarecer o transporte, o que se repercute nos preços da energia em todo o mundo.
A maioria destas passagens pode ser contornada, mas ao preço de percursos muito mais longos. Algumas não têm nenhuma alternativa realista em grande escala.
As principais passagens do petróleo mundial
No primeiro semestre de 2025, a oferta mundial de petróleo atingia 104,4 milhões de barris por dia, dos quais cerca de 76% (79,8 milhões) viajavam por mar. A EIA acompanha sete pontos de estrangulamento, bem como a rota do Cabo da Boa Esperança. A comparação com o segundo trimestre de 2026 mostra a dimensão da convulsão provocada pela guerra:
| Passagem | Liga | 1.º semestre 2025 (M barris/dia) | 2.º trimestre 2026 (M barris/dia) |
|---|---|---|---|
| Estreito de Malaca | Oceanos Índico e Pacífico | 23,2 | 16,6 |
| Estreito de Ormuz | Golfo Pérsico e mar Arábico | 20,9 | 4,9 |
| Cabo da Boa Esperança (uma rota, não um estreito) | Atlântico e oceano Índico | 9,1 | 9,4 |
| Canal do Suez e oleoduto SUMED | Mar Vermelho e Mediterrâneo | 4,9 | 5,8 |
| Estreitos dinamarqueses | Mar Báltico e mar do Norte | 4,9 | 4,7 |
| Estreito de Bab el-Mandeb | Mar Vermelho e golfo de Adém | 4,2 | 8,1 |
| Estreitos turcos (Dardanelos) | Mar Negro e Mediterrâneo | 3,7 | 4,1 |
| Canal do Panamá | Pacífico e Atlântico | 2,3 | 3,2 |
Ormuz, a passagem mais crítica
Situado entre o Irão e Omã, o estreito de Ormuz liga o golfo Pérsico ao golfo de Omã e ao mar Arábico. É suficientemente profundo e largo para receber os maiores petroleiros do mundo. No primeiro semestre de 2025, por ele passaram 14,7 milhões de barris por dia de petróleo bruto e 6,1 milhões de barris por dia de produtos petrolíferos (gasóleo, querosene, gasolina…). Mais de 20% do comércio mundial de gás natural liquefeito também o utiliza, principalmente a partir do Catar.
A maior parte deste petróleo segue para a Ásia: 89% do crude que transitava por Ormuz destinava-se aos mercados asiáticos no primeiro semestre de 2025, absorvendo a China, a Índia, o Japão e a Coreia do Sul, só por si, 74%.
O que torna Ormuz tão crítico é a fragilidade das alternativas. Antes da guerra, a EIA estimava que o oleoduto Este-Oeste da Saudi Aramco e o oleoduto de Abu Dhabi podiam, em conjunto, contornar o estreito na ordem de 4,7 milhões de barris por dia, menos de um quarto dos volumes habituais. O oleoduto iraniano Goreh-Jask oferece apenas uma capacidade efetiva de cerca de 0,3 milhões de barris por dia.
2026: um estreito quase fechado
Poucos dias após o início dos ataques americanos e israelitas contra o Irão, a 28 de fevereiro de 2026, as forças iranianas declararam o estreito fechado. O tráfego quase parou, deixando centenas de navios bloqueados no golfo Pérsico. Segundo a EIA, os fluxos de petróleo e de produtos petrolíferos que passaram por Ormuz caíram de 21,6 milhões de barris por dia no quarto trimestre de 2025 para 14,9 milhões no primeiro trimestre de 2026, e depois para 4,9 milhões no segundo trimestre: 3,7 milhões de crude e apenas 1,1 milhões de produtos refinados. O gás natural liquefeito quase parou, com 0,8 mil milhões de pés cúbicos por dia contra 10,5 no final de 2025. A oferta mundial de petróleo passou de 108,2 milhões de barris por dia no terceiro trimestre de 2025 para 96,1 milhões no primeiro trimestre de 2026.
A situação alternou depois entre acalmias e retomas das hostilidades, segundo o serviço de investigação do Congresso americano (CRS):
| Data | Acontecimento |
|---|---|
| 7 de abril de 2026 | Cessar-fogo entre os Estados Unidos e o Irão. Alguns navios atravessam e depois o Irão interrompe de novo o tráfego. |
| 13 de abril de 2026 | Os Estados Unidos impõem um bloqueio dos portos iranianos. |
| Maio de 2026 | O Irão cria uma «Autoridade do estreito do golfo Pérsico» e exige uma licença de passagem para todos os navios. |
| 17 de junho de 2026 | Memorando de entendimento EUA–Irão: levantamento do bloqueio e passagem gratuita dos navios comerciais durante 60 dias. |
| Julho de 2026 | Retoma dos ataques iranianos a navios, restabelecimento do bloqueio americano. |
O Irão reivindica hoje o controlo de todo o estreito, embora este atravesse também as águas territoriais de Omã. Com 22 milhas náuticas (cerca de 40 km) de largura no seu ponto mais estreito, não oferece nenhuma rota marítima alternativa.
Um tráfego difícil de medir
O volume que realmente atravessa o estreito é alvo de uma guerra de números. A 3 de setembro, Donald Trump afirmava que 18 milhões de barris por dia voltavam a transitar por Ormuz. As empresas de seguimento marítimo são muito mais prudentes: segundo a Kpler, as saídas ficaram abaixo dos 5 milhões de barris por dia na semana de 30 de agosto, e a Vortexa só registou dois dias acima dos 16 milhões desde março. O secretário americano da Energia citava, por seu lado, a 6 de setembro, uma média de 9 milhões de barris por dia em sete dias. A maioria dos petroleiros atravessa agora de noite, com os transponders desligados, o que complica qualquer contagem. A própria EIA reconhece que os sinais de posicionamento dos navios no estreito se tornaram particularmente pouco fiáveis desde o final de fevereiro de 2026 e que os seus dados são frequentemente revistos.
O risco lê-se também nos seguros: o prémio para atravessar o estreito ultrapassa 10% do valor de um navio, contra 0,25% em média antes da guerra.
As próprias rotas de contorno são visadas
Para compensar, a Arábia Saudita desviou maciçamente as suas exportações para o mar Vermelho. Com uma capacidade de 7 milhões de barris por dia, o seu oleoduto Este-Oeste liga Abqaiq, perto do golfo, ao porto de Yanbu. Segundo a AIE, os carregamentos a partir de Yanbu passaram de cerca de 2 milhões de barris por dia antes do conflito para mais de 5 milhões no início de junho. Os Emirados Árabes Unidos reencaminharam, por seu lado, cerca de 1 milhão de barris por dia para o porto de Fujairah, no mar Arábico.
A 10 de setembro de 2026, ataques de drones lançados a partir do Iraque levaram à paragem do oleoduto Este-Oeste, que ainda transportava cerca de 4 milhões de barris por dia. Os tanques de Yanbu permitiam manter os carregamentos durante cinco a sete dias, segundo fontes da indústria citadas pela Reuters. A produção declarada pela Arábia Saudita à OPEP já tinha caído para 6,2 milhões de barris por dia em agosto, contra 10,9 milhões em fevereiro. Na sequência, Riade voltou a vender crude transportado por Ormuz: cerca de 20 milhões de barris foram cedidos a refinarias asiáticas na semana de 16 de setembro.
No total, segundo a AIE, as exportações de petróleo dos países do Golfo atingiam cerca de 13 milhões de barris por dia em agosto, perto de metade do nível anterior à guerra. Mais de 10 milhões de barris por dia de produção continuavam parados, e a agência já não prevê um regresso à normalidade antes de 2027.
Bab el-Mandeb e Suez: o mar Vermelho já perturbado
O estreito de Bab el-Mandeb, entre o Corno de África e o Iémen, e o canal do Suez são as rotas naturais do petróleo do Golfo para a Europa. Desde os ataques a navios comerciais pelos rebeldes houthis do Iémen, a partir de novembro de 2023, uma parte dos petroleiros optou por contornar África pelo Cabo da Boa Esperança. Resultado: os volumes que passam por Bab el-Mandeb caíram de 9,3 milhões de barris por dia em 2023 para 4,2 milhões no primeiro semestre de 2025, enquanto os que contornavam o Cabo passaram de 6,2 para 9,1 milhões. A tendência inverteu-se em 2026: no segundo trimestre, 8,1 milhões de barris por dia atravessaram Bab el-Mandeb, dos quais 6,1 milhões de crude, numa altura em que a Arábia Saudita fazia transitar uma parte crescente das suas exportações pelos seus portos do mar Vermelho.
Este desvio tem um custo: segundo a EIA, um encerramento do canal do Suez e do oleoduto SUMED obrigaria os petroleiros a acrescentar cerca de 15 dias de viagem entre o mar Arábico e a Europa. Em julho de 2026, os houthis anunciaram além disso um bloqueio marítimo contra a Arábia Saudita e atacaram petroleiros sauditas no mar Vermelho. A 11 de setembro, tomaram o controlo da costa iemenita do mar Vermelho e das ilhas do estreito de Bab el-Mandeb, afirmando que a navegação aí continuava segura para todos, exceto para a Arábia Saudita. A rota que serve para contornar Ormuz está, portanto, ela própria sob pressão.
Malaca, estreitos dinamarqueses, Bósforo, Panamá
Os outros pontos de estrangulamento pesam menos diretamente no abastecimento francês, mas estruturam o mercado mundial:
- O estreito de Malaca, entre a Malásia e a Indonésia, é o primeiro ponto de estrangulamento do mundo em volume, com 29% dos fluxos marítimos de petróleo. Encaminha sobretudo crude do Médio Oriente para a Ásia Oriental. Privado de parte dos carregamentos do Golfo, o seu tráfego caiu de 24,9 milhões de barris por dia no final de 2025 para 16,6 milhões no segundo trimestre de 2026.
- Os estreitos dinamarqueses, que ligam o Báltico ao mar do Norte, veem passar 4,9 milhões de barris por dia, na maioria exportações russas agora orientadas para a Ásia e a Turquia.
- Os estreitos turcos (Bósforo e Dardanelos) escoam o petróleo russo e do Cáspio. Com menos de meia milha náutica de largura no seu ponto mais estreito, ou seja, cerca de 900 metros, a passagem figura entre as mais difíceis de navegar do mundo.
- O canal do Panamá transporta sobretudo produtos refinados (2,2 milhões de barris por dia em 2,3), sendo os petroleiros de crude muitas vezes demasiado grandes para o utilizar.
Por que razão o gasóleo está mais exposto do que a gasolina
A crise atinge primeiro os produtos refinados. Segundo a AIE, as perdas de exportações de crude do Golfo foram reduzidas para um pouco menos de 45% graças às rotas de contorno e às escoltas militares americanas. Mas as exportações de produtos refinados e de GPL continuavam em agosto cerca de 60% abaixo do nível de fevereiro, ou seja, menos 3,7 milhões de barris por dia.
O gasóleo é o mais atingido. As exportações líquidas de gasóleo dos países do Golfo caíram para 390 000 barris por dia em agosto, um pouco mais de um quarto do nível anterior à guerra. Os ataques ucranianos às refinarias russas agravaram a escassez: em conjunto, o Golfo e a Rússia, que representavam quase 45% do comércio marítimo mundial de gasóleo em fevereiro, exportaram menos 1,6 milhões de barris por dia em agosto. No início de setembro, o gasóleo ultrapassava os 200 dólares por barril nos Estados Unidos, mais 94% do que antes da guerra, e ultrapassava os 198 dólares na Europa.
A França é particularmente afetada. Em 2024, apenas 12% do crude importado vinha do Médio Oriente, contra 33% do gasóleo rodoviário importado e 61% do querosene; estas quotas indicam a origem dos produtos sem precisar quais transitaram por Ormuz. Segundo o Service des données et études statistiques, os transportes representam quase dois terços do consumo francês de produtos petrolíferos refinados, e os combustíveis rodoviários, só por si, 61%. Esta exposição explica também por que razão, como detalhámos no nosso artigo sobre as diferentes reações dos combustíveis à subida do petróleo, o gasóleo nem sempre segue a mesma trajetória que a gasolina.
Nesta fase, a crise continua a ser uma crise de preços mais do que uma crise física de abastecimento: a 8 de setembro, o grupo de coordenação petrolífera da União Europeia não via nenhum problema imediato, assinalando no entanto mercados particularmente tensos para o gasóleo e o combustível de aviação. Esta avaliação é anterior à paragem do oleoduto saudita.
O que isto muda na bomba
No início de setembro, o Brent negociava-se em torno dos 105 dólares por barril, 45% acima do seu nível anterior à guerra segundo a AIE. Desde fevereiro, as existências mundiais de petróleo observadas diminuíram 507 milhões de barris. A libertação recorde de 400 milhões de barris decidida pela AIE a 11 de março cobriu apenas cerca de 20 dias do tráfego habitual de Ormuz, como explicamos no nosso artigo sobre as reservas estratégicas de petróleo. Para acompanhar dia a dia a evolução do barril, consulte a nossa página sobre o preço do Brent.
Fontes
- World Oil Transit Chokepoints (atualizado a 3 de março de 2026) – U.S. Energy Information Administration
- Oil Market Report – September 2026 – Agência Internacional de Energia, 11 de setembro de 2026
- Update on IEA collective action decision of 11 March 2026 – Agência Internacional de Energia, 15 de março de 2026
- Global Energy Security Data – U.S. Energy Information Administration, 12 de agosto de 2026
- The Strait of Hormuz: Security Developments and Impacts on Oil, Gas, and Other Commodities – Congressional Research Service, 7 de agosto de 2026
- Après des attaques de drones venus d’Irak, l’Arabie saoudite ferme l’oléoduc Est-Ouest – France 24, 12 de setembro de 2026
- Détroit d’Ormuz : le trafic est-il vraiment redevenu normal ? – L’essentiel, 19 de setembro de 2026
- Ormuz : le point faible français n’est pas le brut – La Clé publique, 7 de setembro de 2026
- Essence et gazole : Macron envisage de rouvrir les stocks de pétrole, mais les prix peuvent-ils baisser ? – Selectra, 22 de setembro de 2026