
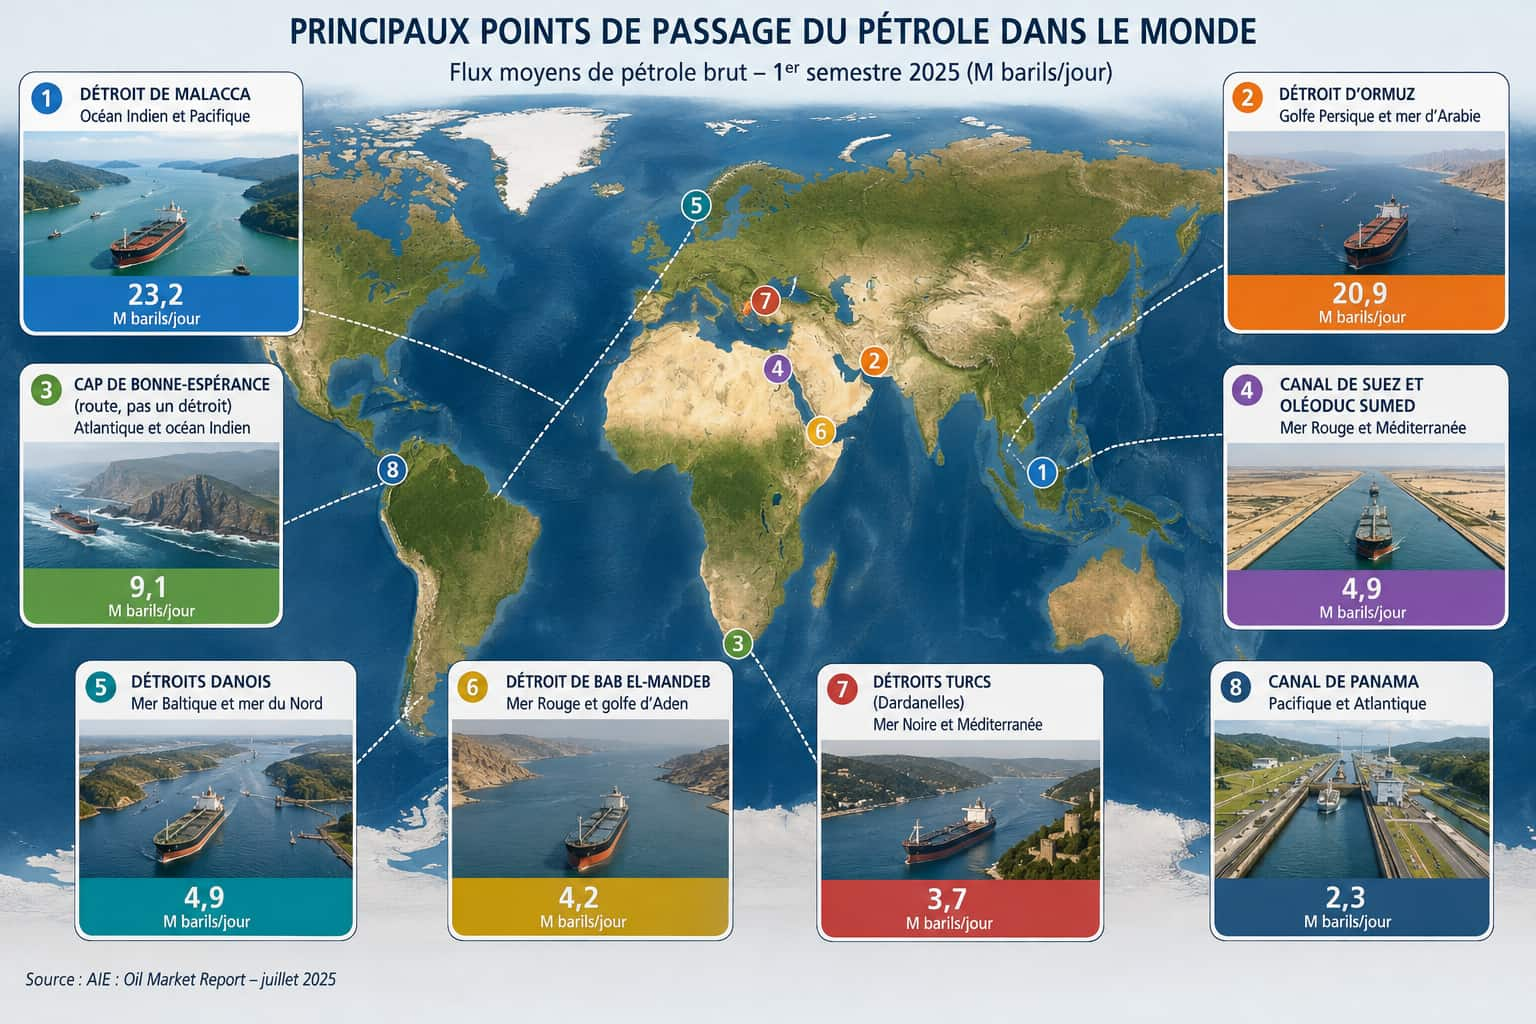
Ongeveer 80 miljoen vaten olie worden elke dag over zee vervoerd, en een groot deel passeert een handvol smalle doorgangen, knelpunten genoemd. De Straat van Hormuz is de gevoeligste daarvan: vóór de oorlog van 2026 passeerden er 20,9 miljoen vaten per dag, een kwart van de over zee vervoerde olie en het equivalent van 20% van de wereldwijde consumptie. In het tweede kwartaal van 2026 waren dat er volgens de Amerikaanse Energy Information Administration (EIA) nog maar 4,9 miljoen. Deze bijna-sluiting veroorzaakte volgens het Internationaal Energieagentschap (IEA) de grootste verstoring van de oliebevoorrading uit de geschiedenis.
Wat is een olieknelpunt?
Een knelpunt (chokepoint in het Engels) is een smal kanaal op een belangrijke zeeroute waar grote hoeveelheden olie en vloeibaar aardgas doorheen gaan. Volgens de EIA kan de blokkade van een van deze doorgangen, zelfs tijdelijk, aanzienlijke leveringsvertragingen veroorzaken en het transport duurder maken, wat doorwerkt op de energieprijzen wereldwijd.
De meeste van deze doorgangen kunnen worden omzeild, maar ten koste van veel langere trajecten. Voor sommige bestaat op grote schaal geen realistisch alternatief.
De belangrijkste doorgangen voor de wereldolie
In het eerste halfjaar van 2025 bedroeg het wereldwijde olieaanbod 104,4 miljoen vaten per dag, waarvan ongeveer 76% (79,8 miljoen) over zee werd vervoerd. De EIA volgt zeven knelpunten, evenals de route rond Kaap de Goede Hoop. De vergelijking met het tweede kwartaal van 2026 toont de omvang van de omwenteling die de oorlog heeft veroorzaakt:
| Doorgang | Verbindt | 1e halfjaar 2025 (M vaten/dag) | 2e kwartaal 2026 (M vaten/dag) |
|---|---|---|---|
| Straat van Malakka | Indische en Grote Oceaan | 23,2 | 16,6 |
| Straat van Hormuz | Perzische Golf en Arabische Zee | 20,9 | 4,9 |
| Kaap de Goede Hoop (een route, geen zeestraat) | Atlantische en Indische Oceaan | 9,1 | 9,4 |
| Suezkanaal en SUMED-pijpleiding | Rode Zee en Middellandse Zee | 4,9 | 5,8 |
| Deense Zeestraten | Oostzee en Noordzee | 4,9 | 4,7 |
| Straat Bab el-Mandeb | Rode Zee en Golf van Aden | 4,2 | 8,1 |
| Turkse Zeestraten (Dardanellen) | Zwarte Zee en Middellandse Zee | 3,7 | 4,1 |
| Panamakanaal | Grote Oceaan en Atlantische Oceaan | 2,3 | 3,2 |
Hormuz, de meest kritieke doorgang
De Straat van Hormuz ligt tussen Iran en Oman en verbindt de Perzische Golf met de Golf van Oman en de Arabische Zee. Ze is diep en breed genoeg voor de grootste tankers ter wereld. In het eerste halfjaar van 2025 passeerden er 14,7 miljoen vaten ruwe olie per dag en 6,1 miljoen vaten aardolieproducten per dag (diesel, kerosine, benzine…). Ook meer dan 20% van de wereldwijde handel in vloeibaar aardgas gaat erdoor, vooral vanuit Qatar.
Het grootste deel van deze olie gaat naar Azië: 89% van de ruwe olie die door Hormuz ging was in het eerste halfjaar van 2025 bestemd voor Aziatische markten, waarbij China, India, Japan en Zuid-Korea alleen al 74% afnamen.
Wat Hormuz zo kritiek maakt, is de zwakte van de alternatieven. Vóór de oorlog schatte de EIA dat de Oost-West-pijpleiding van Saudi Aramco en de pijpleiding van Abu Dhabi samen ongeveer 4,7 miljoen vaten per dag langs de zeestraat konden leiden, minder dan een kwart van de gebruikelijke volumes. De Iraanse pijpleiding Goreh-Jask biedt slechts een effectieve capaciteit van ongeveer 0,3 miljoen vaten per dag.
2026: een bijna gesloten zeestraat
Enkele dagen na het begin van de Amerikaanse en Israëlische aanvallen op Iran, op 28 februari 2026, verklaarden de Iraanse strijdkrachten de zeestraat gesloten. Het verkeer kwam bijna tot stilstand, waardoor honderden schepen vastzaten in de Perzische Golf. Volgens de EIA daalden de stromen olie en aardolieproducten door Hormuz van 21,6 miljoen vaten per dag in het vierde kwartaal van 2025 naar 14,9 miljoen in het eerste kwartaal van 2026, en vervolgens naar 4,9 miljoen in het tweede kwartaal: 3,7 miljoen ruwe olie en slechts 1,1 miljoen geraffineerde producten. Vloeibaar aardgas kwam bijna tot stilstand, met 0,8 miljard kubieke voet per dag tegenover 10,5 eind 2025. Het wereldwijde olieaanbod daalde van 108,2 miljoen vaten per dag in het derde kwartaal van 2025 naar 96,1 miljoen in het eerste kwartaal van 2026.
De situatie wisselde daarna af tussen periodes van rust en hernieuwde vijandelijkheden, volgens de onderzoeksdienst van het Amerikaanse Congres (CRS):
| Datum | Gebeurtenis |
|---|---|
| 7 april 2026 | Staakt-het-vuren tussen de Verenigde Staten en Iran. Enkele schepen varen door, waarna Iran het verkeer opnieuw onderbreekt. |
| 13 april 2026 | De Verenigde Staten leggen een blokkade op aan de Iraanse havens. |
| Mei 2026 | Iran richt een „Autoriteit van de Straat van de Perzische Golf” op en eist een doorvaartvergunning voor elk schip. |
| 17 juni 2026 | Memorandum van overeenstemming tussen de VS en Iran: opheffing van de blokkade en kosteloze doorvaart voor handelsschepen gedurende 60 dagen. |
| Juli 2026 | Hervatting van de Iraanse aanvallen op schepen, herinvoering van de Amerikaanse blokkade. |
Iran maakt nu aanspraak op de controle over de hele zeestraat, hoewel die ook door de territoriale wateren van Oman loopt. Met een breedte van 22 zeemijl (ongeveer 40 km) op het smalste punt biedt ze geen alternatieve zeeroute.
Een moeilijk te meten verkeer
Het volume dat daadwerkelijk door de zeestraat gaat, is het voorwerp van een oorlog van cijfers. Op 3 september beweerde Donald Trump dat er weer 18 miljoen vaten per dag door Hormuz gingen. De scheepsvolgbedrijven zijn veel voorzichtiger: volgens Kpler bleven de uitvoerstromen in de week van 30 augustus onder de 5 miljoen vaten per dag, en Vortexa registreerde sinds maart slechts twee dagen boven 16 miljoen. De Amerikaanse minister van Energie noemde op 6 september een gemiddelde van 9 miljoen vaten per dag over zeven dagen. De meeste tankers varen nu 's nachts door, met uitgeschakelde transponders, wat elke telling bemoeilijkt. De EIA erkent zelf dat de positiesignalen van schepen in de zeestraat sinds eind februari 2026 bijzonder onbetrouwbaar zijn geworden en dat haar gegevens vaak worden herzien.
Het risico blijkt ook uit de verzekeringen: de premie om de zeestraat te doorkruisen bedraagt meer dan 10% van de waarde van een schip, tegenover gemiddeld 0,25% vóór de oorlog.
Ook de omleidingsroutes zelf zijn doelwit
Om dit te compenseren heeft Saoedi-Arabië zijn export massaal naar de Rode Zee verlegd. Met een capaciteit van 7 miljoen vaten per dag verbindt zijn Oost-West-pijpleiding Abqaiq, nabij de Golf, met de haven van Yanbu. Volgens het IEA steeg het laden vanuit Yanbu van ongeveer 2 miljoen vaten per dag vóór het conflict tot meer dan 5 miljoen begin juni. De Verenigde Arabische Emiraten leidden van hun kant ongeveer 1 miljoen vaten per dag om naar de haven van Fujairah, aan de Arabische Zee.
Op 10 september 2026 leidden drone-aanvallen vanuit Irak tot de stillegging van de Oost-West-pijpleiding, die nog ongeveer 4 miljoen vaten per dag vervoerde. De tanks van Yanbu maakten het mogelijk het laden gedurende vijf tot zeven dagen voort te zetten, volgens industriebronnen die door Reuters worden geciteerd. De aan de OPEC gerapporteerde productie van Saoedi-Arabië was in augustus al gedaald tot 6,2 miljoen vaten per dag, tegenover 10,9 miljoen in februari. Direct daarna begon Riyad opnieuw ruwe olie te verkopen die via Hormuz was verscheept: in de week van 16 september werden ongeveer 20 miljoen vaten verkocht aan Aziatische raffinaderijen.
In totaal bedroegen de olie-uitvoer van de Golfstaten volgens het IEA in augustus ongeveer 13 miljoen vaten per dag, bijna de helft van het niveau van vóór de oorlog. Meer dan 10 miljoen vaten per dag aan productie lag nog stil, en het agentschap verwacht niet langer een terugkeer naar normaal vóór 2027.
Bab el-Mandeb en Suez: de Rode Zee al verstoord
De Straat Bab el-Mandeb, tussen de Hoorn van Afrika en Jemen, en het Suezkanaal zijn de natuurlijke routes voor olie uit de Golf naar Europa. Sinds de aanvallen op handelsschepen door de Houthi-rebellen van Jemen, vanaf november 2023, hebben sommige tankers ervoor gekozen om Afrika te omzeilen via Kaap de Goede Hoop. Gevolg: de volumes door Bab el-Mandeb daalden van 9,3 miljoen vaten per dag in 2023 tot 4,2 miljoen in het eerste halfjaar van 2025, terwijl de volumes rond de Kaap stegen van 6,2 naar 9,1 miljoen. De trend keerde in 2026 om: in het tweede kwartaal passeerden 8,1 miljoen vaten per dag Bab el-Mandeb, waarvan 6,1 miljoen ruwe olie, op het moment dat Saoedi-Arabië een groeiend deel van zijn export via zijn havens aan de Rode Zee leidde.
Deze omweg heeft een prijs: volgens de EIA zou een sluiting van het Suezkanaal en de SUMED-pijpleiding tankers dwingen om ongeveer 15 dagen reistijd toe te voegen tussen de Arabische Zee en Europa. In juli 2026 kondigden de Houthi’s bovendien een zeeblokkade tegen Saoedi-Arabië aan en vielen ze Saoedische tankers aan in de Rode Zee. Op 11 september namen ze de controle over de Jemenitische kust aan de Rode Zee en de eilanden van de Straat Bab el-Mandeb over, met de bewering dat de scheepvaart daar veilig bleef voor iedereen, behalve voor Saoedi-Arabië. De route die dient om Hormuz te omzeilen staat dus zelf onder druk.
Malakka, Deense Zeestraten, Bosporus, Panama
De andere knelpunten wegen minder direct op de Franse bevoorrading, maar structureren de wereldmarkt:
- De Straat van Malakka, tussen Maleisië en Indonesië, is qua volume het grootste knelpunt ter wereld, met 29% van de maritieme oliestromen. Ze vervoert vooral ruwe olie uit het Midden-Oosten naar Oost-Azië. Doordat een deel van de Golflading ontbreekt, daalde het verkeer van 24,9 miljoen vaten per dag eind 2025 naar 16,6 miljoen in het tweede kwartaal van 2026.
- De Deense Zeestraten, die de Oostzee met de Noordzee verbinden, zien 4,9 miljoen vaten per dag passeren, voornamelijk Russische export die nu naar Azië en Turkije wordt gericht.
- De Turkse Zeestraten (Bosporus en Dardanellen) voeren Russische en Kaspische olie af. Met minder dan een halve zeemijl breedte op het smalste punt, ongeveer 900 meter, behoort de doorgang tot de moeilijkst te bevaren van de wereld.
- Het Panamakanaal vervoert vooral geraffineerde producten (2,2 miljoen vaten per dag van 2,3), omdat tankers voor ruwe olie vaak te groot zijn om het te gebruiken.
Waarom diesel kwetsbaarder is dan benzine
De crisis treft eerst de geraffineerde producten. Volgens het IEA zijn de verliezen aan ruwe-olie-export uit de Golf teruggebracht tot iets minder dan 45% dankzij omleidingsroutes en Amerikaanse militaire escortes. Maar de export van geraffineerde producten en lpg lag in augustus nog bijna 60% onder het niveau van februari, dat is 3,7 miljoen vaten per dag minder.
Diesel wordt het zwaarst getroffen. De netto-dieselexport van de Golfstaten daalde in augustus tot 390.000 vaten per dag, iets meer dan een kwart van het niveau van vóór de oorlog. Oekraïense aanvallen op Russische raffinaderijen hebben het tekort verergerd: samen exporteerden de Golf en Rusland, die in februari bijna 45% van de wereldwijde maritieme dieselhandel vertegenwoordigden, in augustus 1,6 miljoen vaten per dag minder. Begin september steeg diesel in de Verenigde Staten boven 200 dollar per vat, 94% meer dan vóór de oorlog, en in Europa boven 198 dollar.
Frankrijk is bijzonder getroffen. In 2024 kwam slechts 12% van de ingevoerde ruwe olie uit het Midden-Oosten, tegenover 33% van de ingevoerde wegdiesel en 61% van de kerosine; deze aandelen geven de herkomst van de producten aan zonder te preciseren welke via Hormuz zijn gegaan. Volgens de Service des données et études statistiques is transport goed voor bijna twee derde van het Franse verbruik van geraffineerde aardolieproducten, en wegbrandstoffen alleen al voor 61%. Deze blootstelling verklaart ook waarom diesel, zoals we uiteenzetten in ons artikel over de verschillende reacties van brandstoffen op de olieprijsstijging, niet altijd hetzelfde traject volgt als benzine.
In dit stadium blijft de crisis meer een prijscrisis dan een fysieke bevoorradingscrisis: op 8 september zag de oliecoördinatiegroep van de Europese Unie geen onmiddellijk probleem, maar wees ze op bijzonder gespannen markten voor diesel en vliegtuigbrandstof. Deze beoordeling dateert van vóór de stillegging van de Saoedische pijpleiding.
Wat dit verandert aan de pomp
Begin september werd Brent verhandeld rond 105 dollar per vat, volgens het IEA 45% boven het niveau van vóór de oorlog. Sinds februari zijn de waargenomen wereldwijde olievoorraden met 507 miljoen vaten gedaald. De recordvrijgave van 400 miljoen vaten waartoe het IEA op 11 maart besloot, dekte slechts ongeveer 20 dagen van het gebruikelijke Hormuz-verkeer, zoals we uitleggen in ons artikel over de strategische olievoorraden. Om de ontwikkeling van het vat dag na dag te volgen, raadpleegt u onze pagina over de Brent-prijs.
Bronnen
- World Oil Transit Chokepoints (bijgewerkt op 3 maart 2026) – U.S. Energy Information Administration
- Oil Market Report – September 2026 – Internationaal Energieagentschap, 11 september 2026
- Update on IEA collective action decision of 11 March 2026 – Internationaal Energieagentschap, 15 maart 2026
- Global Energy Security Data – U.S. Energy Information Administration, 12 augustus 2026
- The Strait of Hormuz: Security Developments and Impacts on Oil, Gas, and Other Commodities – Congressional Research Service, 7 augustus 2026
- Après des attaques de drones venus d’Irak, l’Arabie saoudite ferme l’oléoduc Est-Ouest – France 24, 12 september 2026
- Détroit d’Ormuz : le trafic est-il vraiment redevenu normal ? – L’essentiel, 19 september 2026
- Ormuz : le point faible français n’est pas le brut – La Clé publique, 7 september 2026
- Essence et gazole : Macron envisage de rouvrir les stocks de pétrole, mais les prix peuvent-ils baisser ? – Selectra, 22 september 2026