
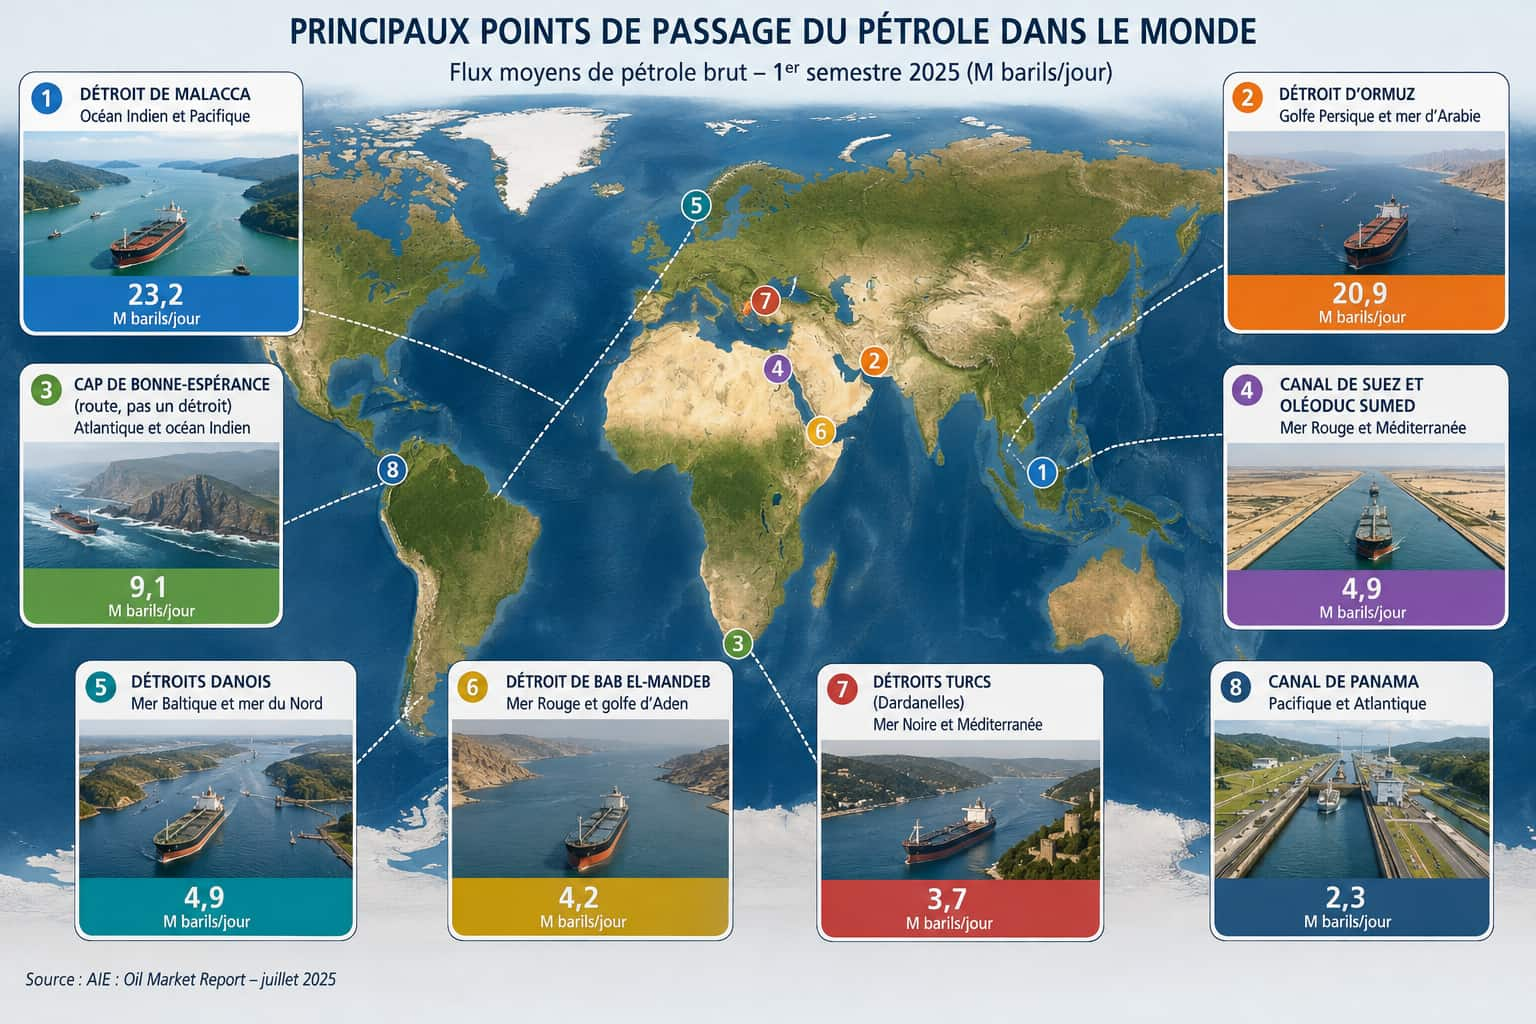
Cada día circulan por mar unos 80 millones de barriles de petróleo, y una gran parte atraviesa un puñado de pasos estrechos llamados puntos de estrangulamiento. El estrecho de Ormuz es el más sensible de ellos: antes de la guerra de 2026, por él pasaban 20,9 millones de barriles diarios, una cuarta parte del petróleo transportado por vía marítima y el equivalente al 20 % del consumo mundial. En el segundo trimestre de 2026, solo pasaban 4,9 millones, según la Agencia de Información de Energía de Estados Unidos (EIA). Este cierre casi total provocó la mayor perturbación del suministro de petróleo de la historia, según la Agencia Internacional de la Energía (AIE).
¿Qué es un punto de estrangulamiento petrolero?
Un punto de estrangulamiento (chokepoint en inglés) es un canal estrecho situado en una gran ruta marítima, por el que transitan importantes volúmenes de petróleo y de gas natural licuado. Según la EIA, el bloqueo de uno de estos pasos, incluso temporal, puede provocar importantes retrasos en el suministro y encarecer el transporte, lo que repercute en los precios de la energía en todo el mundo.
La mayoría de estos pasos pueden rodearse, pero a costa de trayectos mucho más largos. Algunos no tienen ninguna alternativa realista a gran escala.
Los principales pasos del petróleo mundial
En el primer semestre de 2025, la oferta mundial de petróleo alcanzaba los 104,4 millones de barriles diarios, de los cuales aproximadamente el 76 % (79,8 millones) viajaba por mar. La EIA sigue siete puntos de estrangulamiento, así como la ruta del cabo de Buena Esperanza. La comparación con el segundo trimestre de 2026 muestra la magnitud del trastorno provocado por la guerra:
| Paso | Une | 1.er semestre 2025 (M barriles/día) | 2.º trimestre 2026 (M barriles/día) |
|---|---|---|---|
| Estrecho de Malaca | Océanos Índico y Pacífico | 23,2 | 16,6 |
| Estrecho de Ormuz | Golfo Pérsico y mar Arábigo | 20,9 | 4,9 |
| Cabo de Buena Esperanza (una ruta, no un estrecho) | Atlántico y océano Índico | 9,1 | 9,4 |
| Canal de Suez y oleoducto SUMED | Mar Rojo y Mediterráneo | 4,9 | 5,8 |
| Estrechos daneses | Mar Báltico y mar del Norte | 4,9 | 4,7 |
| Estrecho de Bab el-Mandeb | Mar Rojo y golfo de Adén | 4,2 | 8,1 |
| Estrechos turcos (Dardanelos) | Mar Negro y Mediterráneo | 3,7 | 4,1 |
| Canal de Panamá | Pacífico y Atlántico | 2,3 | 3,2 |
Ormuz, el paso más crítico
Situado entre Irán y Omán, el estrecho de Ormuz une el golfo Pérsico con el golfo de Omán y el mar Arábigo. Es lo bastante profundo y ancho para acoger a los mayores petroleros del mundo. En el primer semestre de 2025 pasaron por él 14,7 millones de barriles diarios de petróleo crudo y 6,1 millones de barriles diarios de productos petrolíferos (gasóleo, queroseno, gasolina…). Más del 20 % del comercio mundial de gas natural licuado lo utiliza también, principalmente desde Catar.
La mayor parte de este petróleo se dirige a Asia: el 89 % del crudo que transitaba por Ormuz estaba destinado a los mercados asiáticos en el primer semestre de 2025, y China, la India, Japón y Corea del Sur absorbían ellos solos el 74 %.
Lo que hace que Ormuz sea tan crítico es la debilidad de las alternativas. Antes de la guerra, la EIA estimaba que el oleoducto Este-Oeste de Saudi Aramco y el oleoducto de Abu Dabi podían rodear conjuntamente el estrecho en torno a 4,7 millones de barriles diarios, menos de una cuarta parte de los volúmenes habituales. El oleoducto iraní Goreh-Jask ofrece una capacidad efectiva de solo unos 0,3 millones de barriles diarios.
2026: un estrecho casi cerrado
Pocos días después del inicio de los ataques estadounidenses e israelíes contra Irán, el 28 de febrero de 2026, las fuerzas iraníes declararon cerrado el estrecho. El tráfico se detuvo casi por completo, dejando cientos de barcos bloqueados en el golfo Pérsico. Según la EIA, los flujos de petróleo y de productos petrolíferos que pasaron por Ormuz cayeron de 21,6 millones de barriles diarios en el cuarto trimestre de 2025 a 14,9 millones en el primer trimestre de 2026, y después a 4,9 millones en el segundo trimestre: 3,7 millones de crudo y solo 1,1 millones de productos refinados. El gas natural licuado se detuvo casi por completo, con 0,8 mil millones de pies cúbicos diarios frente a 10,5 a finales de 2025. La oferta mundial de petróleo pasó de 108,2 millones de barriles diarios en el tercer trimestre de 2025 a 96,1 millones en el primer trimestre de 2026.
La situación alternó después entre periodos de calma y reanudaciones de las hostilidades, según el servicio de investigación del Congreso estadounidense (CRS):
| Fecha | Acontecimiento |
|---|---|
| 7 de abril de 2026 | Alto el fuego entre Estados Unidos e Irán. Algunos barcos cruzan, y después Irán interrumpe de nuevo el tráfico. |
| 13 de abril de 2026 | Estados Unidos impone un bloqueo de los puertos iraníes. |
| Mayo de 2026 | Irán crea una «Autoridad del estrecho del golfo Pérsico» y exige un permiso de paso a todo buque. |
| 17 de junio de 2026 | Memorando de entendimiento entre Estados Unidos e Irán: levantamiento del bloqueo y paso gratuito de los buques comerciales durante 60 días. |
| Julio de 2026 | Reanudación de los ataques iraníes contra buques y restablecimiento del bloqueo estadounidense. |
Irán reivindica hoy el control de todo el estrecho, aunque este atraviesa también las aguas territoriales de Omán. Con una anchura de 22 millas náuticas (unos 40 km) en su punto más estrecho, no ofrece ninguna ruta marítima alternativa.
Un tráfico difícil de medir
El volumen que realmente atraviesa el estrecho es objeto de una guerra de cifras. El 3 de septiembre, Donald Trump afirmaba que 18 millones de barriles diarios volvían a transitar por Ormuz. Las empresas de seguimiento marítimo son mucho más prudentes: según Kpler, las salidas se mantuvieron por debajo de los 5 millones de barriles diarios la semana del 30 de agosto, y Vortexa solo ha registrado dos días por encima de los 16 millones desde marzo. El secretario estadounidense de Energía citaba por su parte, el 6 de septiembre, una media de 9 millones de barriles diarios en siete días. La mayoría de los petroleros cruzan ahora de noche, con los transpondedores apagados, lo que complica cualquier recuento. La propia EIA reconoce que las señales de posicionamiento de los buques en el estrecho se han vuelto especialmente poco fiables desde finales de febrero de 2026 y que sus datos se revisan con frecuencia.
El riesgo se lee también en los seguros: la prima para cruzar el estrecho supera el 10 % del valor de un buque, frente al 0,25 % de media antes de la guerra.
Rutas alternativas que también son objetivo
Para compensar, Arabia Saudí ha desviado masivamente sus exportaciones hacia el mar Rojo. Con una capacidad de 7 millones de barriles diarios, su oleoducto Este-Oeste une Abqaiq, cerca del golfo, con el puerto de Yanbu. Según la AIE, las cargas desde Yanbu pasaron de unos 2 millones de barriles diarios antes del conflicto a más de 5 millones a principios de junio. Los Emiratos Árabes Unidos, por su parte, redirigieron aproximadamente 1 millón de barriles diarios hacia el puerto de Fuyaira, en el mar Arábigo.
El 10 de septiembre de 2026, ataques de drones lanzados desde Irak provocaron la parada del oleoducto Este-Oeste, que aún transportaba unos 4 millones de barriles diarios. Los depósitos de Yanbu permitían mantener las cargas durante cinco a siete días, según fuentes de la industria citadas por Reuters. La producción declarada por Arabia Saudí a la OPEP ya había caído a 6,2 millones de barriles diarios en agosto, frente a 10,9 millones en febrero. Acto seguido, Riad volvió a vender crudo transportado por Ormuz: se cedieron unos 20 millones de barriles a refinerías asiáticas la semana del 16 de septiembre.
En total, según la AIE, las exportaciones de petróleo de los países del Golfo rondaban los 13 millones de barriles diarios en agosto, cerca de la mitad de su nivel anterior a la guerra. Más de 10 millones de barriles diarios de producción seguían parados, y la agencia ya no prevé una vuelta a la normalidad antes de 2027.
Bab el-Mandeb y Suez: el mar Rojo ya perturbado
El estrecho de Bab el-Mandeb, entre el Cuerno de África y Yemen, y el canal de Suez son las rutas naturales del petróleo del Golfo hacia Europa. Desde los ataques a buques comerciales de los rebeldes hutíes de Yemen, a partir de noviembre de 2023, una parte de los petroleros ha optado por rodear África por el cabo de Buena Esperanza. Resultado: los volúmenes que pasaban por Bab el-Mandeb cayeron de 9,3 millones de barriles diarios en 2023 a 4,2 millones en el primer semestre de 2025, mientras que los que rodeaban el cabo pasaron de 6,2 a 9,1 millones. La tendencia se invirtió en 2026: en el segundo trimestre cruzaron Bab el-Mandeb 8,1 millones de barriles diarios, de ellos 6,1 millones de crudo, en un momento en que Arabia Saudí hacía transitar una parte creciente de sus exportaciones por sus puertos del mar Rojo.
Este desvío tiene un coste: según la EIA, un cierre del canal de Suez y del oleoducto SUMED obligaría a los petroleros a añadir unos 15 días de trayecto entre el mar Arábigo y Europa. En julio de 2026, los hutíes anunciaron además un bloqueo marítimo contra Arabia Saudí y atacaron petroleros saudíes en el mar Rojo. El 11 de septiembre tomaron el control de la costa yemení del mar Rojo y de las islas del estrecho de Bab el-Mandeb, afirmando que la navegación seguía siendo segura para todos, salvo para Arabia Saudí. La ruta que sirve para rodear Ormuz está, por tanto, también bajo presión.
Malaca, estrechos daneses, Bósforo, Panamá
Los demás puntos de estrangulamiento pesan menos directamente sobre el suministro francés, pero estructuran el mercado mundial:
- El estrecho de Malaca, entre Malasia e Indonesia, es el primer punto de estrangulamiento del mundo por volumen, con el 29 % de los flujos marítimos de petróleo. Transporta sobre todo crudo de Oriente Medio hacia Asia oriental. Privado de una parte de los cargamentos del Golfo, su tráfico cayó de 24,9 millones de barriles diarios a finales de 2025 a 16,6 millones en el segundo trimestre de 2026.
- Los estrechos daneses, que unen el Báltico con el mar del Norte, ven pasar 4,9 millones de barriles diarios, en su mayoría exportaciones rusas ahora orientadas hacia Asia y Turquía.
- Los estrechos turcos (Bósforo y Dardanelos) canalizan el petróleo ruso y del Caspio. Con menos de media milla náutica de ancho en su punto más estrecho, unos 900 metros, el paso figura entre los más difíciles de navegar del mundo.
- El canal de Panamá transporta sobre todo productos refinados (2,2 millones de barriles diarios de 2,3), ya que los petroleros de crudo suelen ser demasiado grandes para utilizarlo.
Por qué el gasóleo está más expuesto que la gasolina
La crisis golpea primero a los productos refinados. Según la AIE, las pérdidas de exportaciones de crudo del Golfo se han reducido a algo menos del 45 % gracias a las rutas alternativas y a las escoltas militares estadounidenses. Pero las exportaciones de productos refinados y de GLP seguían en agosto cerca de un 60 % por debajo de su nivel de febrero, es decir, 3,7 millones de barriles diarios menos.
El gasóleo es el más afectado. Las exportaciones netas de gasóleo de los países del Golfo cayeron a 390 000 barriles diarios en agosto, algo más de una cuarta parte de su nivel anterior a la guerra. Los ataques ucranianos contra las refinerías rusas han agravado la escasez: juntos, el Golfo y Rusia, que representaban casi el 45 % del comercio marítimo mundial de gasóleo en febrero, exportaron 1,6 millones de barriles diarios menos en agosto. A principios de septiembre, el gasóleo superaba los 200 dólares el barril en Estados Unidos, un 94 % más que antes de la guerra, y superaba los 198 dólares en Europa.
Francia está especialmente afectada. En 2024, solo el 12 % del crudo importado procedía de Oriente Medio, frente al 33 % del gasóleo de carretera importado y el 61 % del queroseno; estos porcentajes indican el origen de los productos sin precisar cuáles transitaron por Ormuz. Según el Service des données et études statistiques, el transporte representa casi dos tercios del consumo francés de productos petrolíferos refinados, y los carburantes de carretera por sí solos el 61 %. Esta exposición explica también por qué, como detallamos en nuestro artículo sobre las distintas reacciones de los carburantes a la subida del petróleo, el gasóleo no siempre sigue la misma trayectoria que la gasolina.
En esta fase, la crisis sigue siendo una crisis de precios más que una crisis física de suministro: el 8 de septiembre, el grupo de coordinación petrolera de la Unión Europea no veía ningún problema inmediato, aunque señalaba mercados especialmente tensos para el gasóleo y el combustible de aviación. Esta evaluación es anterior a la parada del oleoducto saudí.
Lo que esto cambia en el surtidor
A principios de septiembre, el Brent cotizaba en torno a los 105 dólares el barril, un 45 % por encima de su nivel anterior a la guerra según la AIE. Desde febrero, las existencias mundiales de petróleo observadas han bajado en 507 millones de barriles. La liberación récord de 400 millones de barriles decidida por la AIE el 11 de marzo solo cubrió unos 20 días del tráfico habitual de Ormuz, como explicamos en nuestro artículo sobre las reservas estratégicas de petróleo. Para seguir día a día la evolución del barril, consulte nuestra página sobre el precio del Brent.
Fuentes
- World Oil Transit Chokepoints (actualizado el 3 de marzo de 2026) – U.S. Energy Information Administration
- Oil Market Report – September 2026 – Agencia Internacional de la Energía, 11 de septiembre de 2026
- Update on IEA collective action decision of 11 March 2026 – Agencia Internacional de la Energía, 15 de marzo de 2026
- Global Energy Security Data – U.S. Energy Information Administration, 12 de agosto de 2026
- The Strait of Hormuz: Security Developments and Impacts on Oil, Gas, and Other Commodities – Congressional Research Service, 7 de agosto de 2026
- Après des attaques de drones venus d’Irak, l’Arabie saoudite ferme l’oléoduc Est-Ouest – France 24, 12 de septiembre de 2026
- Détroit d’Ormuz : le trafic est-il vraiment redevenu normal ? – L’essentiel, 19 de septiembre de 2026
- Ormuz : le point faible français n’est pas le brut – La Clé publique, 7 de septiembre de 2026
- Essence et gazole : Macron envisage de rouvrir les stocks de pétrole, mais les prix peuvent-ils baisser ? – Selectra, 22 de septiembre de 2026