
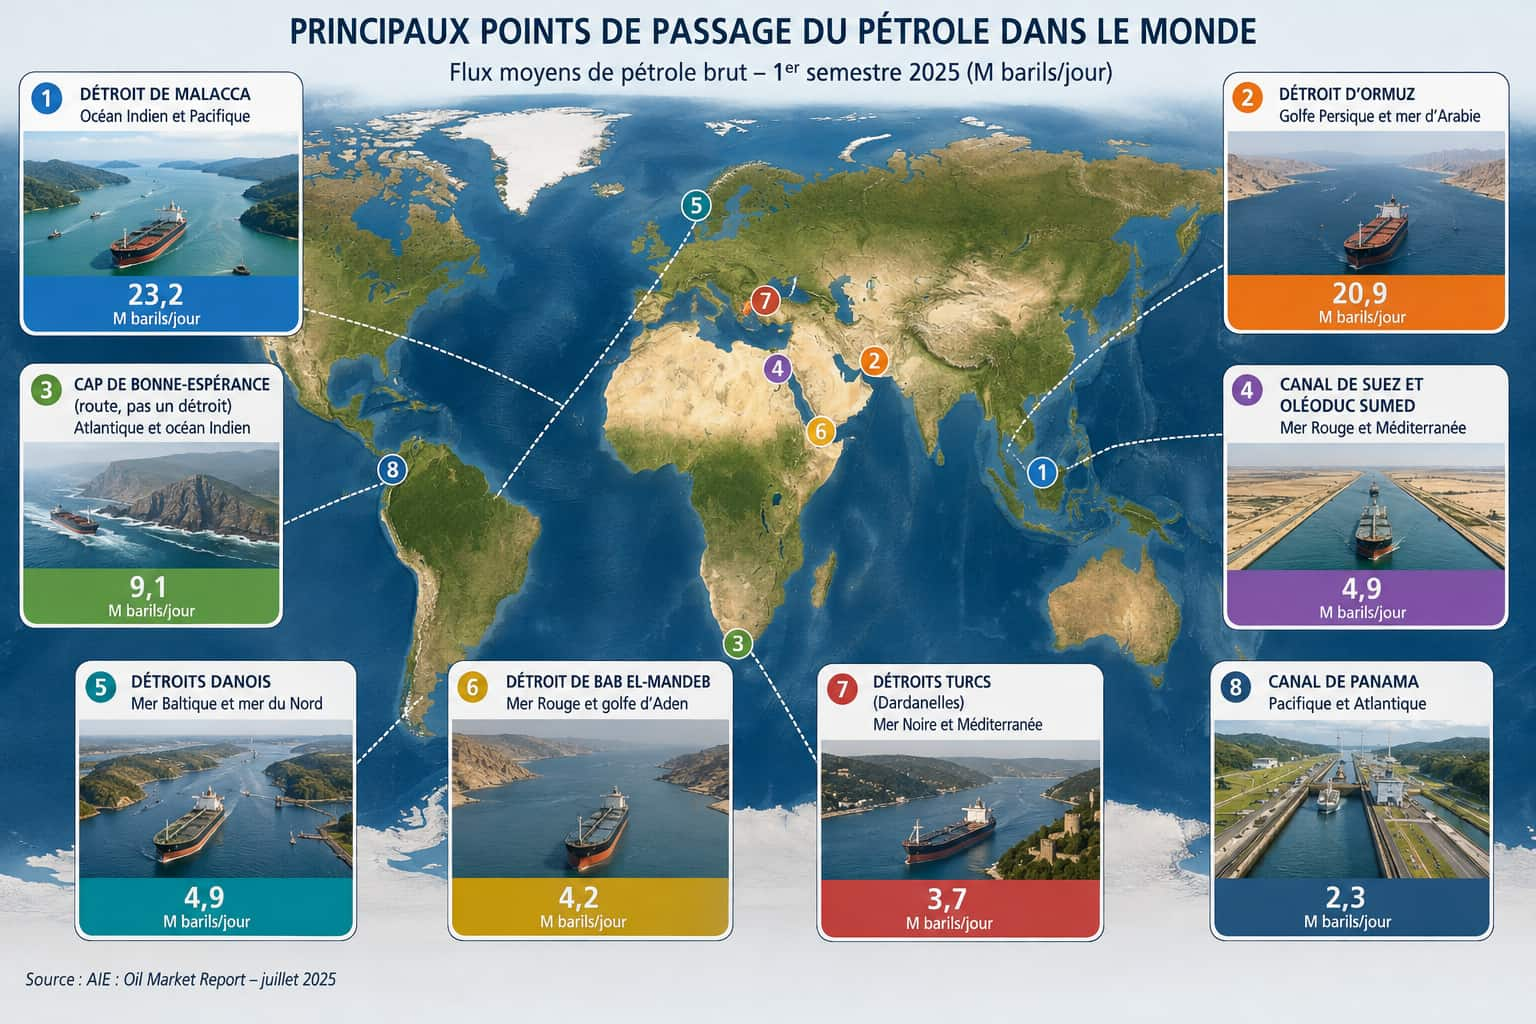
Rund 80 Millionen Barrel Öl werden täglich über das Meer transportiert, und ein großer Teil passiert eine Handvoll enger Durchfahrten, sogenannte Engpässe. Die Straße von Hormus ist der empfindlichste unter ihnen: Vor dem Krieg 2026 passierten sie 20,9 Millionen Barrel pro Tag, ein Viertel des auf dem Seeweg transportierten Öls und das Äquivalent von 20 % des weltweiten Verbrauchs. Im zweiten Quartal 2026 waren es laut der US-Energieinformationsbehörde (EIA) nur noch 4,9 Millionen. Diese beinahe vollständige Schließung verursachte laut der Internationalen Energieagentur (IEA) die größte Störung der Ölversorgung der Geschichte.
Was ist ein Ölengpass?
Ein Engpass (Chokepoint auf Englisch) ist ein enger Kanal auf einer wichtigen Seeroute, durch den große Mengen Öl und Flüssigerdgas transportiert werden. Laut EIA kann die Blockade einer dieser Passagen, selbst wenn sie nur vorübergehend ist, erhebliche Lieferverzögerungen verursachen und den Transport verteuern, was sich weltweit auf die Energiepreise auswirkt.
Die meisten dieser Passagen lassen sich umfahren, jedoch um den Preis wesentlich längerer Strecken. Für einige gibt es in großem Maßstab keine realistische Alternative.
Die wichtigsten Passagen des weltweiten Öls
Im ersten Halbjahr 2025 erreichte das weltweite Ölangebot 104,4 Millionen Barrel pro Tag, von denen etwa 76 % (79,8 Millionen) auf dem Seeweg transportiert wurden. Die EIA beobachtet sieben Engpässe sowie die Route um das Kap der Guten Hoffnung. Der Vergleich mit dem zweiten Quartal 2026 zeigt das Ausmaß der durch den Krieg verursachten Umwälzung:
| Passage | Verbindet | 1. Halbjahr 2025 (Mio. Barrel/Tag) | 2. Quartal 2026 (Mio. Barrel/Tag) |
|---|---|---|---|
| Straße von Malakka | Indischer und Pazifischer Ozean | 23,2 | 16,6 |
| Straße von Hormus | Persischer Golf und Arabisches Meer | 20,9 | 4,9 |
| Kap der Guten Hoffnung (eine Route, keine Meerenge) | Atlantischer und Indischer Ozean | 9,1 | 9,4 |
| Sueskanal und SUMED-Pipeline | Rotes Meer und Mittelmeer | 4,9 | 5,8 |
| Dänische Meerengen | Ostsee und Nordsee | 4,9 | 4,7 |
| Meerenge Bab al-Mandab | Rotes Meer und Golf von Aden | 4,2 | 8,1 |
| Türkische Meerengen (Dardanellen) | Schwarzes Meer und Mittelmeer | 3,7 | 4,1 |
| Panamakanal | Pazifik und Atlantik | 2,3 | 3,2 |
Hormus, die kritischste Passage
Die Straße von Hormus liegt zwischen dem Iran und Oman und verbindet den Persischen Golf mit dem Golf von Oman und dem Arabischen Meer. Sie ist tief und breit genug für die größten Tanker der Welt. Im ersten Halbjahr 2025 passierten sie 14,7 Millionen Barrel Rohöl pro Tag und 6,1 Millionen Barrel Mineralölprodukte pro Tag (Diesel, Kerosin, Benzin …). Mehr als 20 % des weltweiten Handels mit Flüssigerdgas nutzen sie ebenfalls, hauptsächlich aus Katar.
Der Großteil dieses Öls geht nach Asien: 89 % des durch Hormus transportierten Rohöls waren im ersten Halbjahr 2025 für asiatische Märkte bestimmt, wobei China, Indien, Japan und Südkorea allein 74 % abnahmen.
Was Hormus so kritisch macht, ist die Schwäche der Alternativen. Vor dem Krieg schätzte die EIA, dass die Ost-West-Pipeline von Saudi Aramco und die Pipeline von Abu Dhabi zusammen etwa 4,7 Millionen Barrel pro Tag an der Meerenge vorbeileiten konnten, weniger als ein Viertel der üblichen Mengen. Die iranische Pipeline Goreh–Jask bietet nur eine effektive Kapazität von etwa 0,3 Millionen Barrel pro Tag.
2026: eine nahezu geschlossene Meerenge
Wenige Tage nach Beginn der amerikanischen und israelischen Angriffe auf den Iran am 28. Februar 2026 erklärten die iranischen Streitkräfte die Meerenge für geschlossen. Der Verkehr kam fast zum Erliegen, Hunderte Schiffe saßen im Persischen Golf fest. Laut EIA sanken die Ströme von Öl und Mineralölprodukten durch Hormus von 21,6 Millionen Barrel pro Tag im vierten Quartal 2025 auf 14,9 Millionen im ersten Quartal 2026 und dann auf 4,9 Millionen im zweiten Quartal: 3,7 Millionen Rohöl und nur 1,1 Millionen raffinierte Produkte. Flüssigerdgas kam nahezu zum Stillstand, mit 0,8 Milliarden Kubikfuß pro Tag gegenüber 10,5 Ende 2025. Das weltweite Ölangebot fiel von 108,2 Millionen Barrel pro Tag im dritten Quartal 2025 auf 96,1 Millionen im ersten Quartal 2026.
Die Lage wechselte danach laut dem Forschungsdienst des US-Kongresses (CRS) zwischen Phasen der Beruhigung und erneuten Feindseligkeiten:
| Datum | Ereignis |
|---|---|
| 7. April 2026 | Waffenstillstand zwischen den Vereinigten Staaten und dem Iran. Einige Schiffe passieren, dann unterbricht der Iran den Verkehr erneut. |
| 13. April 2026 | Die Vereinigten Staaten verhängen eine Blockade der iranischen Häfen. |
| Mai 2026 | Der Iran schafft eine „Behörde der Straße des Persischen Golfs“ und verlangt für jedes Schiff eine Durchfahrtsgenehmigung. |
| 17. Juni 2026 | Absichtserklärung zwischen den USA und dem Iran: Aufhebung der Blockade und gebührenfreie Durchfahrt von Handelsschiffen für 60 Tage. |
| Juli 2026 | Wiederaufnahme der iranischen Angriffe auf Schiffe, Wiedereinführung der US-Blockade. |
Der Iran beansprucht heute die Kontrolle über die gesamte Meerenge, obwohl diese auch durch omanische Hoheitsgewässer verläuft. Mit einer Breite von 22 Seemeilen (etwa 40 km) an der engsten Stelle bietet sie keine alternative Seeroute.
Ein schwer messbarer Verkehr
Das Volumen, das die Meerenge tatsächlich passiert, ist Gegenstand eines Zahlenkriegs. Am 3. September behauptete Donald Trump, dass wieder 18 Millionen Barrel pro Tag durch Hormus transportiert würden. Die Schiffsverfolgungsunternehmen sind deutlich vorsichtiger: Laut Kpler blieben die Ausfuhren in der Woche des 30. August unter 5 Millionen Barrel pro Tag, und Vortexa verzeichnete seit März nur zwei Tage über 16 Millionen. Der US-Energieminister nannte seinerseits am 6. September einen Siebentagesdurchschnitt von 9 Millionen Barrel pro Tag. Die meisten Tanker fahren inzwischen nachts mit ausgeschalteten Transpondern, was jede Zählung erschwert. Die EIA räumt selbst ein, dass die Ortungssignale der Schiffe in der Meerenge seit Ende Februar 2026 besonders unzuverlässig geworden sind und dass ihre Daten häufig revidiert werden.
Das Risiko zeigt sich auch bei den Versicherungen: Die Prämie für die Durchfahrt übersteigt 10 % des Schiffswerts, gegenüber durchschnittlich 0,25 % vor dem Krieg.
Auch die Umgehungsrouten sind im Visier
Zum Ausgleich hat Saudi-Arabien seine Exporte massiv ins Rote Meer verlagert. Mit einer Kapazität von 7 Millionen Barrel pro Tag verbindet seine Ost-West-Pipeline Abqaiq nahe dem Golf mit dem Hafen von Yanbu. Laut IEA stiegen die Verladungen in Yanbu von etwa 2 Millionen Barrel pro Tag vor dem Konflikt auf über 5 Millionen Anfang Juni. Die Vereinigten Arabischen Emirate leiteten ihrerseits rund 1 Million Barrel pro Tag zum Hafen Fudschaira am Arabischen Meer um.
Am 10. September 2026 führten aus dem Irak gestartete Drohnenangriffe zur Stilllegung der Ost-West-Pipeline, die noch etwa 4 Millionen Barrel pro Tag transportierte. Die Tanks von Yanbu erlaubten laut Branchenquellen, die von Reuters zitiert wurden, die Aufrechterhaltung der Verladungen für fünf bis sieben Tage. Die an die OPEC gemeldete Produktion Saudi-Arabiens war bereits im August auf 6,2 Millionen Barrel pro Tag gefallen, gegenüber 10,9 Millionen im Februar. Unmittelbar danach nahm Riad den Verkauf von über Hormus transportiertem Rohöl wieder auf: In der Woche des 16. September wurden etwa 20 Millionen Barrel an asiatische Raffinerien verkauft.
Insgesamt lagen die Ölexporte der Golfstaaten laut IEA im August bei etwa 13 Millionen Barrel pro Tag, nahezu die Hälfte des Vorkriegsniveaus. Mehr als 10 Millionen Barrel pro Tag an Produktion blieben stillgelegt, und die Agentur rechnet nicht mehr mit einer Normalisierung vor 2027.
Bab al-Mandab und Suez: das Rote Meer bereits gestört
Die Meerenge Bab al-Mandab zwischen dem Horn von Afrika und dem Jemen sowie der Sueskanal sind die natürlichen Routen für Golföl nach Europa. Seit den Angriffen der jemenitischen Huthi-Rebellen auf Handelsschiffe ab November 2023 haben sich einige Tanker dafür entschieden, Afrika über das Kap der Guten Hoffnung zu umfahren. Die Folge: Die Mengen durch Bab al-Mandab sanken von 9,3 Millionen Barrel pro Tag im Jahr 2023 auf 4,2 Millionen im ersten Halbjahr 2025, während die Mengen um das Kap von 6,2 auf 9,1 Millionen stiegen. Der Trend kehrte sich 2026 um: Im zweiten Quartal passierten 8,1 Millionen Barrel pro Tag Bab al-Mandab, davon 6,1 Millionen Rohöl, als Saudi-Arabien einen wachsenden Teil seiner Exporte über seine Häfen am Roten Meer leitete.
Dieser Umweg hat seinen Preis: Laut EIA würde eine Schließung des Sueskanals und der SUMED-Pipeline die Tanker zwingen, etwa 15 Tage Fahrtzeit zwischen dem Arabischen Meer und Europa hinzuzufügen. Im Juli 2026 verkündeten die Huthi zudem eine Seeblockade gegen Saudi-Arabien und griffen saudische Tanker im Roten Meer an. Am 11. September übernahmen sie die Kontrolle über die jemenitische Küste am Roten Meer und die Inseln der Meerenge Bab al-Mandab und erklärten, die Schifffahrt dort bleibe für alle sicher, außer für Saudi-Arabien. Die Route, die zur Umgehung von Hormus dient, steht somit selbst unter Druck.
Malakka, Dänische Meerengen, Bosporus, Panama
Die anderen Engpässe wirken sich weniger direkt auf die französische Versorgung aus, prägen aber den Weltmarkt:
- Die Straße von Malakka zwischen Malaysia und Indonesien ist mit 29 % der Ölströme auf See der weltweit größte Engpass nach Volumen. Sie transportiert vor allem Rohöl aus dem Nahen Osten nach Ostasien. Da ihr ein Teil der Golfladungen fehlt, sank ihr Verkehr von 24,9 Millionen Barrel pro Tag Ende 2025 auf 16,6 Millionen im zweiten Quartal 2026.
- Die Dänischen Meerengen, die die Ostsee mit der Nordsee verbinden, werden von 4,9 Millionen Barrel pro Tag passiert, überwiegend russische Exporte, die nun nach Asien und in die Türkei gehen.
- Die Türkischen Meerengen (Bosporus und Dardanellen) befördern russisches und kaspisches Öl. Mit einer Breite von weniger als einer halben Seemeile an der engsten Stelle, also etwa 900 Metern, gehört die Passage zu den am schwierigsten zu befahrenden der Welt.
- Der Panamakanal transportiert vor allem raffinierte Produkte (2,2 Millionen Barrel pro Tag von 2,3), da Rohöltanker oft zu groß sind, um ihn zu nutzen.
Warum Diesel stärker betroffen ist als Benzin
Die Krise trifft zuerst die raffinierten Produkte. Laut IEA wurden die Verluste bei den Rohölexporten des Golfs dank der Umgehungsrouten und der amerikanischen Militäreskorten auf knapp unter 45 % begrenzt. Doch die Exporte raffinierter Produkte und von Flüssiggas lagen im August noch fast 60 % unter ihrem Februarniveau, also 3,7 Millionen Barrel pro Tag weniger.
Diesel ist am stärksten betroffen. Die Netto-Dieselexporte der Golfstaaten fielen im August auf 390.000 Barrel pro Tag, etwas mehr als ein Viertel des Vorkriegsniveaus. Ukrainische Angriffe auf russische Raffinerien haben den Mangel verschärft: Zusammen exportierten der Golf und Russland, auf die im Februar fast 45 % des weltweiten Seehandels mit Diesel entfielen, im August 1,6 Millionen Barrel pro Tag weniger. Anfang September überstieg Diesel in den Vereinigten Staaten 200 US-Dollar pro Barrel, 94 % mehr als vor dem Krieg, und lag in Europa über 198 US-Dollar.
Frankreich ist besonders betroffen. Im Jahr 2024 stammten nur 12 % des importierten Rohöls aus dem Nahen Osten, gegenüber 33 % des importierten Straßendiesels und 61 % des Kerosins; diese Anteile geben die Herkunft der Produkte an, ohne zu präzisieren, welche davon durch Hormus transportiert wurden. Laut dem Service des données et études statistiques entfallen auf den Verkehr fast zwei Drittel des französischen Verbrauchs an raffinierten Mineralölprodukten und allein auf Straßenkraftstoffe 61 %. Diese Abhängigkeit erklärt auch, warum der Diesel, wie wir in unserem Artikel über die unterschiedlichen Reaktionen der Kraftstoffe auf den Ölpreisanstieg dargelegt haben, nicht immer dieselbe Entwicklung nimmt wie Benzin.
Zum jetzigen Zeitpunkt bleibt die Krise eher eine Preiskrise als eine physische Versorgungskrise: Am 8. September sah die Ölkoordinierungsgruppe der Europäischen Union kein unmittelbares Problem, wies jedoch auf besonders angespannte Märkte für Diesel und Flugkraftstoff hin. Diese Einschätzung stammt aus der Zeit vor der Stilllegung der saudischen Pipeline.
Was sich dadurch an der Zapfsäule ändert
Anfang September wurde Brent bei etwa 105 US-Dollar pro Barrel gehandelt, laut IEA 45 % über dem Vorkriegsniveau. Seit Februar sind die beobachteten weltweiten Ölvorräte um 507 Millionen Barrel gesunken. Die von der IEA am 11. März beschlossene Rekordfreigabe von 400 Millionen Barrel deckte nur etwa 20 Tage des üblichen Verkehrs durch Hormus ab, wie wir in unserem Artikel über die strategischen Ölreserven erläutern. Um die Entwicklung des Barrels täglich zu verfolgen, besuchen Sie unsere Seite zum Brent-Preis.
Quellen
- World Oil Transit Chokepoints (aktualisiert am 3. März 2026) – U.S. Energy Information Administration
- Oil Market Report – September 2026 – Internationale Energieagentur, 11. September 2026
- Update on IEA collective action decision of 11 March 2026 – Internationale Energieagentur, 15. März 2026
- Global Energy Security Data – U.S. Energy Information Administration, 12. August 2026
- The Strait of Hormuz: Security Developments and Impacts on Oil, Gas, and Other Commodities – Congressional Research Service, 7. August 2026
- Après des attaques de drones venus d’Irak, l’Arabie saoudite ferme l’oléoduc Est-Ouest – France 24, 12. September 2026
- Détroit d’Ormuz : le trafic est-il vraiment redevenu normal ? – L’essentiel, 19. September 2026
- Ormuz : le point faible français n’est pas le brut – La Clé publique, 7. September 2026
- Essence et gazole : Macron envisage de rouvrir les stocks de pétrole, mais les prix peuvent-ils baisser ? – Selectra, 22. September 2026