
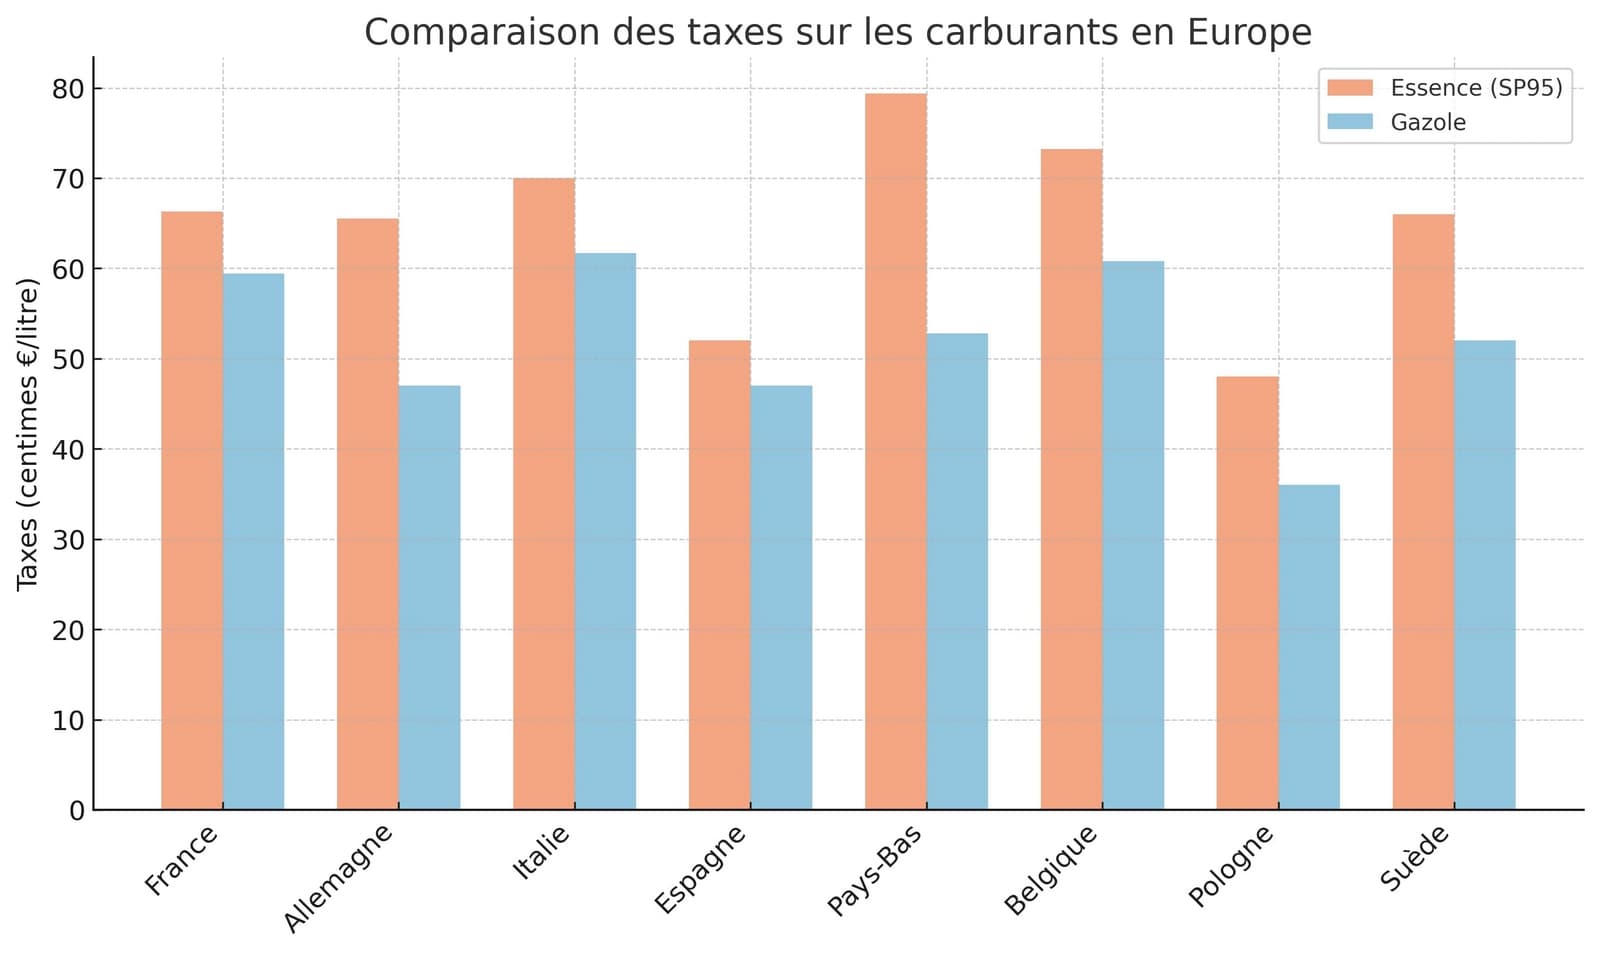
Защо литър бензин струва много по-скъпо в Нидерландия, отколкото в Испания или България? Зад цената на колонката данъците играят централна роля. Акцизите, ДДС, националните бюджетни решения, екологичните политики и увеличенията между юли 2025 г. и януари 2026 г. обясняват голяма част от разликите между европейските държави.
В Европа цената на горивата не зависи само от суровия петрол или от рафинирането. Голяма част от сумата, която плаща водачът, са данъци. Действат два основни вида облагане: акцизът, който е фиксирана сума на литър, и ДДС, което се прилага в проценти. Този механизъм обяснява защо съседни държави могат да имат значителни разлики както при бензина, така и при дизела.
През 2026 г. разликите остават много големи. Нидерландия води в класацията по акциз върху бензин SP95, докато Малта и България са сред най-слабо облаганите държави. При дизела Италия, Ирландия и Белгия остават на челни позиции, докато Испания, Словакия и Швеция запазват по-умерено данъчно облагане.
Стойностите в таблицата са към 1 януари 2026 г. За Франция митницата публикува акцизни ставки, приложими от 1 юли 2026 г., представени в раздела, посветен на страната.
Как се формират данъците върху горивата в Европа?
Облагането на горивата се основава на две нива:
- Акцизът: фиксирана сума в евро на литър, определена от всяка държава.
- ДДС: процент, прилаган върху продажната цена, поради което се начислява и върху фиксирания данък.
Тази система създава кумулативен ефект: в държавите, където акцизът вече е висок, ДДС допълнително увеличава общата тежест за водача. Затова данъците тежат силно в крайната цена, особено при бензина.
Сравнителна таблица на акцизите върху горивата в Европа през 2026 г.
Таблицата по-долу обобщава няколко големи европейски пазара. Тя позволява бързо да се сравнят акцизът върху SP95 и дизела, ставката на ДДС, както и акцизът с ДДС на литър, т.е. акцизът, увеличен с ДДС, който се начислява върху него.
| Държава | Акциз върху SP95 | Акциз върху дизела | ДДС | Акциз с ДДС, SP95 | Акциз с ДДС, дизел |
|---|---|---|---|---|---|
| Нидерландия | 0,845 €/л | 0,552 €/л | 21 % | 1,022 €/л | 0,668 €/л |
| Дания | 0,717 €/л | 0,569 €/л | 25 % | 0,896 €/л | 0,711 €/л |
| Италия | 0,713 €/л | 0,632 €/л | 22 % | 0,870 €/л | 0,771 €/л |
| Ирландия | 0,706 €/л | 0,616 €/л | 23 % | 0,868 €/л | 0,758 €/л |
| Гърция | 0,700 €/л | 0,410 €/л | 24 % | 0,868 €/л | 0,508 €/л |
| Франция | 0,683 €/л | 0,594 €/л | 20 % | 0,820 €/л | 0,713 €/л |
| Финландия | 0,672 €/л | 0,487 €/л | 26 % | 0,847 €/л | 0,614 €/л |
| Португалия | 0,657 €/л | 0,535 €/л | 23 % | 0,808 €/л | 0,658 €/л |
| Германия | 0,655 €/л | 0,470 €/л | 19 % | 0,779 €/л | 0,559 €/л |
| Румъния | 0,602 €/л | 0,552 €/л | 19 % | 0,716 €/л | 0,657 €/л |
| Белгия | 0,600 €/л | 0,600 €/л | 21 % | 0,726 €/л | 0,726 €/л |
| Люксембург | 0,569 €/л | 0,465 €/л | 17 % | 0,666 €/л | 0,544 €/л |
| Литва | 0,562 €/л | 0,554 €/л | 21 % | 0,680 €/л | 0,670 €/л |
| Словакия | 0,514 €/л | 0,368 €/л | 23 % | 0,632 €/л | 0,453 €/л |
| Испания | 0,504 €/л | 0,379 €/л | 21 % | 0,610 €/л | 0,459 €/л |
| Швеция | 0,434 €/л | 0,359 €/л | 25 % | 0,543 €/л | 0,449 €/л |
| Полша | 0,423 €/л | 0,391 €/л | 23 % | 0,520 €/л | 0,481 €/л |
| България | 0,363 €/л | 0,330 €/л | 20 % | 0,436 €/л | 0,396 €/л |
| Малта | 0,359 €/л | 0,330 €/л | 18 % | 0,424 €/л | 0,389 €/л |
Как се чете таблицата: акцизът с ДДС се изчислява така: акциз × (1 + ставка на ДДС). За Франция това е 0,683 × 1,20 = 0,820 €/л за SP95. Тази сума не включва ДДС, начислено върху цената на горивото преди данъци, затова не съответства на всички данъци, съдържащи се в цената на колонката.
Тази класация веднага показва, че Франция е в горната част на таблицата, но при бензина е изпреварена от Нидерландия, Дания, Италия, Ирландия и Гърция. При дизела, напротив, Италия заема първото място, пред Ирландия, Белгия и Франция.
Увеличенията на данъците между юли 2025 г. и януари 2026 г. промениха йерархията
Между данните от юли 2025 г. и тези от 1 януари 2026 г. няколко държави членки повишиха данъците върху горивата, понякога много осезаемо. Тези увеличения обясняват част от новите разлики в данните за 2026 г.
| Държава | Увеличение при бензина от юли 2025 г. | Увеличение при дизела от юли 2025 г. | Коментар |
|---|---|---|---|
| Румъния | +0,094 €/л | +0,086 €/л | Най-силното увеличение сред посочените държави. |
| Нидерландия | +0,056 €/л | +0,036 €/л | Допълнително затвърждава първото място при SP95. |
| Литва | +0,049 €/л | +0,034 €/л | Значително увеличение и при двете горива. |
| Латвия | +0,023 €/л | +0,027 €/л | Осезаемо увеличение, особено при дизела. |
| Португалия | +0,022 €/л | +0,031 €/л | Засилване на облагането, най-вече при дизела. |
| Чехия | +0,021 €/л | +0,016 €/л | По-умерен, но видим ръст. |
| Ирландия | +0,017 €/л | +0,020 €/л | Затвърждава мястото си сред най-облаганите държави. |
| Други държави членки | < 0,020 €/л | < 0,020 €/л | По-малки промени, законодателни или свързани с валутни преобразувания. |
Румъния е най-впечатляващият случай сред посочените държави – с увеличение от близо 10 цента при бензина и над 8 цента при дизела. Нидерландия също значително повиши облагането, което допринася за статута ѝ на най-облаганата държава в Европа за SP95 в този набор от данни. Литва, Латвия и Португалия също показват ясно движение към по-тежко данъчно облагане.
Франция, Испания, Германия, Люксембург: четири много различни модела
За френските водачи сравняването на данъците в съседните държави помага да се разберат по-добре разликите, наблюдавани на бензиностанциите.
Франция
С акциз от 0,683 €/л за SP95 и 0,594 €/л за дизела към 1 януари 2026 г. Франция остава в групата на силно облаганите държави. Нейното ДДС от 20 % допълнително засилва тежестта на данъците. Това обяснява защо темата за цените на горивата остава изключително чувствителна в политически и социален план.
От 1 юли 2026 г. циркулярът на митниците от 29 юни 2026 г. определя акциза в континентална Франция (без Корсика) на 0,6075 €/л за дизела, 0,6902 €/л за SP95-E5 и SP98 и 0,6702 €/л за SP95-E10. Таблицата запазва стойностите към 1 януари 2026 г., за да остане съпоставима с другите държави.
Испания
Испания запазва значително по-умерено облагане – 0,504 €/л за SP95 и 0,379 €/л за дизела. Тази разлика механично поражда много видими ценови различия в граничните райони и за водачите, които сравняват цените на европейско равнище.
Германия
Германия е на високо ниво при бензина, но значително по-ниско от Франция при дизела. Нейният модел илюстрира компромис между сериозно данъчно облагане, икономическата тежест на транспорта и необходимостта да остане конкурентоспособна на европейския пазар.
Люксембург
Люксембург остава специален случай. По-ниското му ниво на облагане в сравнение с Франция, Белгия или Германия го превръща в класическо място на привличане за водачи и транспортни професионалисти.
Защо дизелът често е облаган по-ниско от бензина?
В много европейски държави дизелът все още се ползва с по-ниско данъчно облагане от бензина. Исторически това се обяснява с тежестта на автомобилния транспорт, логистиката и професионалната употреба. По-ниското облагане на дизела позволявало да не се оскъпяват прекомерно разходите за превоз на товари, търговия и пътувания, свързани със стопанската дейност.
Все пак това данъчно предимство все по-често се поставя под въпрос. Заради климатичните цели натискът за сближаване на бензина и дизела остава силен. Увеличенията, отчетени между юли 2025 г. и януари 2026 г. в няколко държави, показват, че тенденцията е по-скоро към постепенно увеличаване на данъчната тежест, включително върху дизела.
Какво е конкретното въздействие за водачите и превозвачите?
Когато данъците нарастват с няколко цента на литър, ефектът върху годишния бюджет може да е значителен. За водач, който консумира 1 500 литра годишно, увеличение от 0,05 €/л вече означава 75 € допълнителни разходи. В мащаба на автопарк или на автомобилния транспорт въздействието става много по-голямо.
Тази реалност обяснява:
- избора къде да се зареди близо до границите;
- туризма на бензиностанциите;
- политическото напрежение около данъчните увеличения;
- чувствителността на цените на горивата в обществения дебат.
Най-облаганите държави през 2026 г.
Ако се съсредоточим върху бензина SP95, ясно доминират Нидерландия, Дания, Италия, Ирландия и Гърция. При дизела в горната част на таблицата са Италия, Ирландия, Белгия и Франция.
В другия край Малта, България, Полша или още Испания поддържат по-умерени нива на облагане в зависимост от горивото. Това не означава автоматично, че крайната цена там винаги ще е най-ниската, тъй като влияят и други фактори, но данъците остават основен определящ фактор.
Често задавани въпроси за данъците върху горивата в Европа
Коя държава в Европа облага най-силно бензина през 2026 г.?
В тази таблица Нидерландия е на първо място при SP95 с акциз от 0,845 €/л.
Коя държава в Европа облага най-силно дизела през 2026 г.?
При дизела Италия е с най-висока стойност в използваните данни – 0,632 €/л.
Защо цените на горивата се различават толкова много между европейските държави?
Защото всяка държава определя собствено ниво на акциз и собствена ставка на ДДС. Суровият петрол е общ фактор, но данъците създават много големи разлики.
Влиза ли Франция в групата на най-облаганите държави?
Да. През 2026 г. Франция е сред държавите с високо данъчно облагане както на бензина, така и на дизела.
Увеличиха ли се данъците между юли 2025 г. и януари 2026 г.?
Да. Няколко държави повишиха данъците си, по-специално Румъния, Нидерландия, Литва, Латвия, Португалия, Чехия и Ирландия.
Енергийна криза 2026 г.: временни намаления, които размиват класирането
От края на февруари 2026 г. ескалацията на конфликта в Близкия изток предизвика рязко и устойчиво повишение на цените на горивата на едро и на дребно в целия Европейски съюз, с моментни пикове от +14 % при бензина и до +30 % при дизела спрямо нивата преди кризата. Пред това поскъпване няколко държави членки получиха от Съвета на Европейския съюз временни дерогации, които им позволяват да прилагат акцизи под европейския минимум – възможност, предвидена в директивата за облагане на енергията.
Хърватия получи по този начин намаление от 0,2195 €/л за безоловния бензин и от 0,225 €/л за дизела, приложимо от 1 август 2026 г. до 31 януари 2027 г. Швеция намали акциза върху дизела с 0,40 SEK/л и акциза върху бензина с 1,025 SEK/л между май и септември 2026 г., след което от 1 юли усили това намаление с още 2,40 SEK/л. Германия от своя страна приложи намаление от 0,14 €/л върху акциза за дизела от 1 май до 30 юни 2026 г., при приблизителна бюджетна цена от 1,6 милиарда евро, а Италия запази намаление от 0,20 €/л върху дизела до 22 май 2026 г. – като освен това още през януари 2026 г. бе изравнила в закона си за бюджета акциза върху дизела с този върху бензина.
Други държави – по-специално Полша, Унгария, Чехия, Австрия, Португалия, Румъния, България, Кипър, Гърция, Латвия и Испания – въведоха сравними мерки за подкрепа през първото полугодие на 2026 г. Голяма част от тези мерки приключиха на 30 юни 2026 г. – повратна дата, когато няколко национални мерки изтекоха едновременно.
Тези дерогации по своята същност са временни и не променят структурните ставки, представени в таблицата. Те все пак обясняват защо действително прилаганото облагане на колонката е могло да се отклонява в продължение на няколко месеца през 2026 г. от официалния акциз, в сила към 1 януари – разлика, която трябва да се има предвид при сравняване на цените на горивата в Европа по държави.
Източници и методология
Акцизите на литър и ставките на ДДС в първата таблица са в сила към 1 януари 2026 г., както са събрани от Tax Foundation в нейното изследване Diesel and Gas Taxes in Europe, 2026. Това изследване се основава на базата данни „Taxes in Europe Database“ на Европейската комисия.
Френските ставки, приложими от 1 юли 2026 г., са взети от циркуляра от 29 юни 2026 г. на Министерството на икономиката и финансите, « Droits et taxes applicables aux produits énergétiques à compter du 1er juillet 2026 » (приложение 1.1, ставки на акциза върху енергията в евро на хектолитър), публикуван на сайта на митниците.
Промените във втората таблица съответстват на изменения, отчетени от Tax Foundation спрямо нейните данни от юли 2025 г. Стойностите „акциз с ДДС“ са изчислени от нас въз основа на тези акцизи и на тези ставки на ДДС, по формулата, посочена под първата таблица.